Studentisches Wohnen bietet neue Investmentchancen in Deutschland
Der neue Report für Purpose-Built-Student Accommodation (PBSA) analysiert Nachfrage und Angebot in mehr als 80 deutschen Hochschulstädten – das Investmentpotenzial wächst.
Studentisches Wohnen entwickelt sich in Deutschland zunehmend zu einer institutionellen Assetklasse. Der neue Report „Studentisches Wohnen in Deutschland“ von Newmark zeigt, welche Nachfrage- und Angebotstreiber den PBSA-Markt prägen und wo Investmentchancen im Land entstehen. Die Attraktivität der Assetklasse für Investoren lässt sich unmittelbar an den Mieten ablesen: In den Top-7-Märkten liegt die Inklusivmiete für möbliertes Studierendenwohnen im Median zwischen 26 und 35 Euro pro Quadratmeter. Diese Preisdurchsetzung macht PBSA für Investoren zu einer ertragsstarken Wohn-Assetklasse.
Von den rund 2,86 Millionen Studierenden in Deutschland hat sich insbesondere die Zahl der internationalen Einschreibungen dynamisch entwickelt. Im Wintersemester 2024/2025 gab es bundesweit 492.000 internationale Studierende – doppelt so viele wie vor 20 Jahren und 4,6 Prozent mehr als im Vorjahr. Gerade diese Gruppe ist auf möblierte, kurzfristig verfügbare und professionell betriebene Wohnangebote angewiesen.
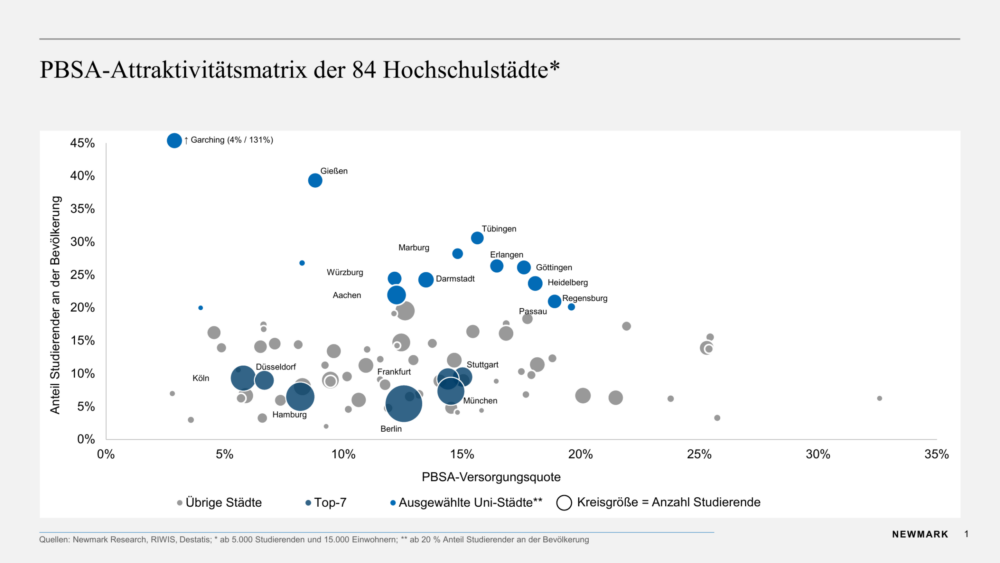
In 84 deutschen Hochschulstädten mit mindestens 5.000 Studierenden und 15.000 Einwohnern stehen insgesamt 295.000 Wohnheimplätze zur Verfügung. Damit liegt die PBSA-Unterbringungsquote, definiert als Verhältnis der Wohnheimplätze zur Zahl der Studierenden, bei knapp 13 Prozent.
Die Studierendenwerke stellen mit rund 197.000 Plätzen weiterhin den größten Teil des Angebots. Obwohl sich der Bestand professioneller Betreiber innerhalb der vergangenen zehn Jahre nahezu verdreifacht hat, entfällt in den 84 untersuchten Hochschulstädten weiterhin weniger als ein Drittel der Wohnheimplätze auf private Betreiber.
Investmentinteresse trifft auf knappes Produktangebot
Auch auf dem Investmentmarkt ist die begrenzte Produktverfügbarkeit ein wesentlicher Faktor. Das Interesse nationaler und internationaler Investoren an PBSA hat in den vergangenen Jahren deutlich zugenommen, während institutionell investierbare Einzelobjekte und größere Portfolios weiterhin rar sind.
2025 wurden in Deutschland PBSA-Immobilien im Wert von rund 350 Millionen Euro gehandelt, 30 Prozent mehr als im Vorjahr. Für 2026 erwartet Newmark ein Transaktionsvolumen von mehr als 500 Millionen Euro. Dazu tragen mehrere Transaktionen bei, die sich derzeit in der Abschlussphase befinden, sowie eine zunehmend klarere Preisfindung. Ein erheblicher Teil des Volumens wird zudem von ausländischem Kapital getragen: Internationale Investoren kamen 2025 auf einen Anteil von 33 Prozent am Transaktionsvolumen.
„Der Markt hat noch viel Raum für eine weitere Institutionalisierung: Nur 13 private Betreiber in Deutschland verfügen jeweils über mehr als 1.000 Betten, gemeinsam kommen sie auf rund 33.000. Für Investoren ist deshalb weniger die Nachfrage das Problem als der Zugang zu skalierbarem Produkt. Wenn weitere Entwicklungen und Plattformen auf den Markt kommen, dürfte die Liquidität spürbar zunehmen“, sagt Helge Zahrnt MRICS, Head of Research Germany bei Newmark.
Investmentchancen bestehen nicht nur in den deutschen Top-7-Märkten. Von den 84 untersuchten Hochschulstädten weisen 14 einen Studierendenanteil von mindestens 20 Prozent an der Gesamtbevölkerung auf. Dazu zählen unter anderem Heidelberg, Tübingen, Regensburg, Göttingen und Gießen.
„Die größten Chancen liegen nicht automatisch in den sieben größten deutschen Immobilienmärkten. Gerade mittelgroße Universitätsstädte können aufgrund hoher Studierendenanteile, einer geringen Wohnraumversorgung und eines vergleichsweise geringen professionellen Wettbewerbs sehr attraktive Risiko-Rendite-Profile bieten“, sagt Jan Kiskemper, Head of PBSA & Micro Living Germany bei Newmark.
PBSA bietet Renditeaufschlag gegenüber klassischem Wohnen
Die Spitzenrendite für PBSA-Produkte in den deutschen Top-7-Märkten liegt aktuell bei durchschnittlich 4,40 Prozent. Damit beträgt der Renditeaufschlag gegenüber klassischen Mehrfamilienhäusern, deren Spitzenrendite bei 3,46 Prozent liegt, 94 Basispunkte.
Newmark erwartet bis zum Jahresende 2026 eine stabile Entwicklung der PBSA-Spitzenrenditen. Mit zunehmender Institutionalisierung der Assetklasse und weiter wachsender Investorennachfrage könnte sich der Abstand zu klassischen Wohninvestments perspektivisch verringern. Aufgrund des höheren operativen Anteils der Assetklasse dürfte jedoch ein signifikanter Rendite-Spread bestehen bleiben. Entscheidend für die Investmentperformance bleibt der Betrieb: Managementqualität, Gebäudequalität, Betriebskosten und Skaleneffekte haben unmittelbaren Einfluss auf die Profitabilität.
Der vollständige PBSA-Report „Studentisches Wohnen in Deutschland“ bietet eine vertiefende Analyse von 84 Hochschulstädten und untersucht Betreiberstrukturen, Mieten, Kaufpreise, Renditen und Regulierung.