Büromarkt Frankfurt mit gutem Quartalsumsatz – kontinuierliche Anstiege der Spitzenmiete seit Q3 2025
BNP Paribas Real Estate veröffentlicht Marktzahlen für Q3 2026
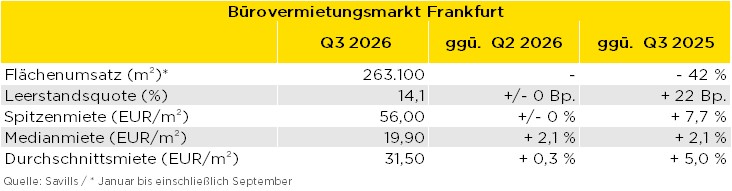
Auch wenn bereits zum Jahresbeginn 2026 davon auszugehen war, dass das sehr gute Vermietungsergebnis aus dem Vorjahreszeitraum in dieser Form nicht zu wiederholen ist, kann der Frankfurter Büromarkt Ende September 2026 auf ein insgesamt zufriedenstellendes Ergebnis zurückblicken: So ordnet sich das aktuelle Resultat in der Mainmetropole mit einem Flächenumsatz von rund 300.000 m² in den ersten drei Quartalen zwar 40 % unter dem Vorjahresvolumen ein, registriert gleichzeitig jedoch eine vergleichbare Vermietungsdynamik wie in den Jahren 2023 (rund 285.000 m²) und 2024 (307.000 m²). Dies ergibt die Analyse von BNP Paribas Real Estate.
„Positiv zu werten ist hierbei vor allem die Entwicklung des Flächenumsatzes im 3. Quartal 2026, in dem mit rund 127.000 m² das mit Abstand beste Quartalsergebnis erzielt wurde. Für die aktuell weiterhin guten Nachfrageimpulse auf dem Frankfurter Büromarkt spricht zudem, dass der Q3-Umsatz nicht nur gegenüber den Vorquartalen, sondern sogar im Vergleich der letzten fünf Jahre überdurchschnittlich ausgefallen ist“, erläutert Riza Demirci, Geschäftsführer und Frankfurter Niederlassungsleiter der BNP Paribas Real Estate GmbH. Dies spiegelt sich auch im Großflächensegment wider: So kamen mit der BaFin (21.700 m²) in der Projektentwicklung RAW und den beiden Banken/Finanzdienstleistern ODDO BHF (14.700 m²) und AirPlus International (7.900 m²) in den Bürohochhäusern SKYPER bzw. Skylight zuletzt gleich drei der fünf größten Vermietungen seit Jahresbeginn zum Abschluss.
Bei der Spitzenmiete hat sich der Nachfragedruck auf die absoluten Premiumflächen in den besten Teillagen seit Q3 2025 in einem Anstieg um 6 % auf 57 €/m² herauskristallisiert. Dabei sind vereinzelt sogar Mietverträge jenseits der 70 Euro/m² abgeschlossen worden. Entsprechend dürften sich die Aufwärtstendenzen im Top-Segment mittelfristig fortsetzen.
Breites Nutzerspektrum im Branchen-Ranking erkennbar – nur marginale Verschiebungen beim Leerstand
Auf Seiten der Nutzer ist aktuell eine breit diversifizierte Nachfrage zu verzeichnen: Dies kommt nicht zuletzt im hohen Umsatzanteil der Kategorie Sonstige (Summe kleinerer Einzelbranchen) zum Ausdruck, die mit 21,8 % am Marktgeschehen beteiligt ist. Unter den isoliert betrachteten Nutzergruppen stechen in erster Linie die auf dem Frankfurter Markt traditionell starken Banken und Finanzdienstleister heraus, die gut 22 % des Gesamtumsatzes und 57 % des Volumens ab 5.000 m² auf sich vereinen konnten. Damit waren sie erneut der entscheidende Treiber im Großflächensegment. Als weitere wichtige Säulen des Vermietungsmarktes sind darüber hinaus Beratungsgesellschaften (knapp 18 %) und die öffentliche Verwaltung (rund 12 %) zu nennen. Besonders der Beratungssektor trägt mit knapp 21 % aller Abschlüsse wesentlich zur hohen Grunddynamik in den kleinen und mittelgroßen Flächensegmenten des Frankfurter Büromarkts bei. Finanzdienstleister stellen hingegen nur rund 10 % aller Verträge.
Das Flächenangebot ist seit Jahresbeginn durch anhaltende Seitwärtstendenzen gekennzeichnet, sodass sich der Leerstand weiterhin auf rund 1,8 Mio. m² beläuft. Davon verfügen 58 % über eine moderne Ausstattungsqualität. Die Gesamtsumme der im Bau befindlichen Flächen hat sich in der Zwölfmonatssicht weiter verringert und summiert sich auf derzeit rund 369.000 m². Hiervon sind etwa noch 125.000 m² verfügbar. Die Vorvermietungsquote notiert bei guten 66 %. Insbesondere das Flächenangebot der noch zur Verfügung stehenden Projektentwicklungen in absoluten Premiumlagen ist sehr stark limitiert.
Perspektiven
Der Frankfurter Büromarkt kann insgesamt zuversichtlich in das Schlussquartal starten: Ein Erreichen des Ergebnisses aus 2025 war zwar nicht zu erwarten, im Kontext der letzten fünf Jahre ist dem Markt allerdings eine konstante Entwicklung mit einzelnen Großdeals und guten Vermietungsaktivitäten im kleineren und mittelgroßen Segment zu bescheinigen.
Für das Gesamtjahr erscheint somit ein Flächenumsatz von rund 420.000 m² als realistisch, womit nach 2022 (472.000 m²) und 2025 (611.000 m²) das drittbeste Resultat in dieser Zeitspanne erzielt werden würde. Die Flächennachfrage wird hierbei vor allem bei beratungsnahen und finanzwirtschaftlichen Branchen immer wieder durch die hohe Attraktivität des Standortes Frankfurt gestützt. Darüber hinaus bleiben branchenübergreifend Umzüge zu Gunsten besser angebundener Mikrolagen und noch hochwertigerer Prime-Flächen wichtige Umsatztreiber.
„Auf der Angebotsseite trifft in zentralen und gut angebundenen Lagen derzeit ein solides Angebot moderner Flächen auf eine stabile Nachfrage nach Top-Objekten. Vor diesem Hintergrund dürfte die Mietpreisentwicklung ihren Aufwärtstrend fortsetzen, wobei die Spitzenmiete voraussichtlich erstmals die Marke von 60 €/m² überschreiten wird“, so Riza Demirci.
Link zum Marktbericht: https://www.realestate.bnpparibas.de/marktberichte/bueromarkt/frankfurt-report