Vermietungsmarkt im Einzelhandel gewinnt wieder etwas an Dynamik
Flächenumsatz mit 123.000 m² über dem langjährigen Quartalsdurchschnitt
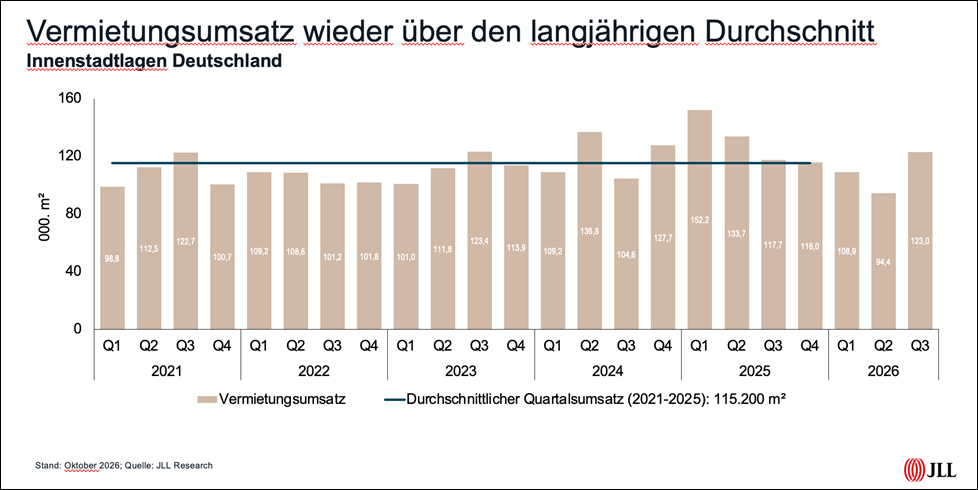
Der deutsche Vermietungsmarkt für Einzelhandelsimmobilien hat im dritten Quartal 2026 spürbar an Fahrt aufgenommen. Der Flächenumsatz von 123.000 m² übertrifft das schwache Ergebnis des Vorquartals (94.400 m²) deutlich und liegt zugleich leicht über dem durchschnittlichen Quartalsumsatz der Jahre 2021 bis 2025 von 115.200 m².
Auch auf Jahressicht zeigt sich ein solides Marktbild. Nach den ersten drei Quartalen 2026 summiert sich der Flächenumsatz auf insgesamt 326.300 m². Damit bleibt das Marktgeschehen unter dem Rekordniveau des Vorjahres, weist im dritten Quartal jedoch wieder eine stärkere Vermietungsdynamik auf. Die Zahl der registrierten Abschlüsse blieb mit 167 gegenüber dem Vorquartal (168) stabil, wobei die durchschnittlich angemietete Fläche je Abschluss gegenüber dem Vorquartal um rund 31 Prozent stieg. Auf die zehn führenden deutschen Einzelhandelsmetropolen entfielen 50 Prozent aller Transaktionen. Beim Flächenumsatz stieg ihr Anteil von 41 Prozent im zweiten auf 48 Prozent im dritten Quartal. Damit bestätigt sich die anhaltende Konzentration des Vermietungsgeschehens auf diese Standorte.
Internationale Handelskonzepte prägen die Nachfrage
Internationale Handelskonzepte bleiben auf dem deutschen Einzelhandelsvermietungsmarkt stark vertreten. Im dritten Quartal entfielen 67 Prozent des Flächenumsatzes und 57 Prozent der Abschlüsse auf internationale Händler.
Aniko Korsos, Head of Retail Leasing JLL Germany, erklärt: „Internationale Marken bilden weiterhin das Rückgrat des Vermietungsmarktes. Dabei spielt der Flächenzuschnitt eine relevante Rolle: Globale Retailer suchen gezielt nach größeren Flagship-Einheiten, um ihr Markenerlebnis voll auszuspielen. Das belegt, dass Deutschland für weltweite Expansionsstrategien unverändert ein Schlüsselmarkt bleibt.“
Berlin führt das Feld an, Leipzig legt deutlich zu
Berlin bleibt auch in den ersten drei Quartalen 2026 der mit Abstand stärkste Einzelhandelsstandort. Mit einem Flächenumsatz von rund 50.900 m² entfällt etwa ein Drittel des gesamten Vermietungsvolumens der zehn Metropolen auf die Hauptstadt. Gegenüber dem Vorjahreszeitraum entspricht dies zwar einem Rückgang um sieben Prozent, dennoch liegt Berlin weiterhin über dem Durchschnitt der Jahre 2021 bis 2025 (46.200 m²), was die hohe Attraktivität des Standorts unterstreicht.
Auf den weiteren Plätzen liegen Hamburg mit 17.100 m² und Frankfurt am Main mit 15.500 m², gefolgt von Düsseldorf mit 13.600 m² sowie Köln mit 12.700 m². Auch Leipzig erzielt mit 12.600 m² ein starkes Ergebnis. Die Stadt liegt deutlich über dem Vorjahreswert und übertrifft ihren langjährigen Durchschnitt klar. München erreicht ebenfalls 12.600 m² und bewegt sich damit nur leicht unter dem Vorjahresniveau.
Während mehrere Märkte rückläufige Flächenumsätze verzeichnen, zeigen insbesondere Leipzig (+138 Prozent), Köln (+37 Prozent) und Hannover (+30 Prozent) eine dynamische Entwicklung gegenüber dem Vorjahreszeitraum. Deutlich schwächer fällt das Ergebnis dagegen in Nürnberg aus, wo der Flächenumsatz mit 3.000 m² (-72 Prozent) klar unter dem Vorjahresniveau liegt. Auch Hamburg (-36 Prozent) und Stuttgart (-28 Prozent) verzeichnen spürbare Rückgänge.
„Die ausgeprägte Spreizung zwischen den Standorten verdeutlicht, wie volatil die Märkte abseits der drei größten Metropolen sind. In Städten wie Leipzig können bereits einzelne großflächige Anmietungen das Gesamtergebnis eines Quartals deutlich nach oben bewegen. Umgekehrt schlägt es sofort durch, wenn solche Abschlüsse im Erfassungszeitraum ausbleiben. Das aktuelle Bild ist daher weniger ein flächendeckender Trend als das Resultat sehr gezielter Einzelabschlüsse“, ordnet Aniko Korsos ein.
Textilhandel und Food-Konzepte als wichtigste Nachfragesäulen
Mit einem Flächenumsatz von rund 92.900 m² entfielen in den ersten drei Quartalen 2026 mehr als 28 Prozent des gesamten Vermietungsvolumens auf den Textilhandel. Besonders aktiv waren unter anderem Inditex, New Yorker und Jack & Jones, die mit mehreren Anmietungen zur hohen Marktdynamik beitrugen. Damit bestätigt der Bekleidungssektor erneut seine führende Rolle bei der Nachfrage nach Einzelhandelsflächen.
An zweiter Stelle folgt der Bereich Gastronomie/Food mit einem Flächenvolumen von rund 78.200 m² (knapp 24 Prozent). Ein großer Teil davon entfällt auf gastronomische Nutzungen. Zu den expansivsten Konzepten im bisherigen Jahresverlauf zählen unter anderem Go Asia, Rewe und Edeka, die ihre Präsenz mit neuen Standorten weiter ausgebaut haben.
Spitzenmieten überwiegend stabil – deutliche Korrektur nur in Nürnberg
München behauptet mit 340 Euro/m²/Monat seine Position als teuerster Einzelhandelsstandort Deutschlands. Frankfurt am Main liegt weiterhin bei 280 Euro, Hamburg und Stuttgart bei jeweils 250 Euro. Köln bleibt bei 225 Euro, Hannover bei 170 Euro und Leipzig bei 110 Euro. Damit zeigt sich das Mietniveau im dritten Quartal 2026 an der Mehrzahl der zehn führenden Einzelhandelsstandorte unverändert.
Im Jahresvergleich zeigen sich an drei Standorten Veränderungen. In Berlin sank die Spitzenmiete um 3,4 Prozent auf 280 Euro/m²/Monat, während Düsseldorf um 3,6 Prozent auf 290 Euro zulegte. Den deutlichsten Rückgang verzeichnet Nürnberg mit einem Minus von 15,4 Prozent auf 110 Euro. Gemeinsam mit Leipzig weist die Stadt damit die niedrigste Spitzenmiete unter den zehn Metropolen auf.
Auch in den weiteren 56 von JLL untersuchten Städten blieben die Spitzenmieten unverändert. Das gilt für alle vier untersuchten Stadtgrößenklassen: Städte mit mindestens 500.000, mit 250.000 bis unter 500.000, mit 100.000 bis unter 250.000 sowie mit weniger als 100.000 Einwohnern. Im deutschlandweiten Durchschnitt aller 66 untersuchten Städte blieb das Mietniveau nahezu konstant.
Für das vierte Quartal 2026 zeichnet sich eine weitgehende Stabilität ab. Acht der zehn führenden Einzelhandelsstandorte dürften ihre aktuellen Spitzenmieten beibehalten. Lediglich in Stuttgart könnte das Mietniveau leicht auf 240 Euro zurückgehen, während für Nürnberg eine weitere Abschwächung auf 100 Euro erwartet wird.
Aniko Korsos fasst zusammen: „Die spürbare Belebung im dritten Quartal unterstreicht die solide Nachfragebasis auf dem deutschen Einzelhandelsmarkt. Für Euphorie ist es dennoch zu früh: Mieter kalkulieren weiterhin sehr preissensibel und wägen ihre Anmietungsentscheidungen eingehend ab – ein Prozess, der sich teilweise sehr langwierig gestaltet. Für Vermieter gilt es daher, die aktuelle Marktdynamik für erfolgreiche Vertragsabschlüsse zu nutzen, ohne dabei die Bedürfnisse beider Seiten aus dem Blick zu verlieren. Die Aussichten für das Schlussquartal stimmen uns hinsichtlich der weiteren Vermietungsdynamik zuversichtlich, sodass wir mit einem soliden Jahresabschluss rechnen.“