Victor-Indikator zeigt Korrekturphase am deutschen Büromarkt
Erneut steigen die Spitzenrenditen in allen fünf Städten
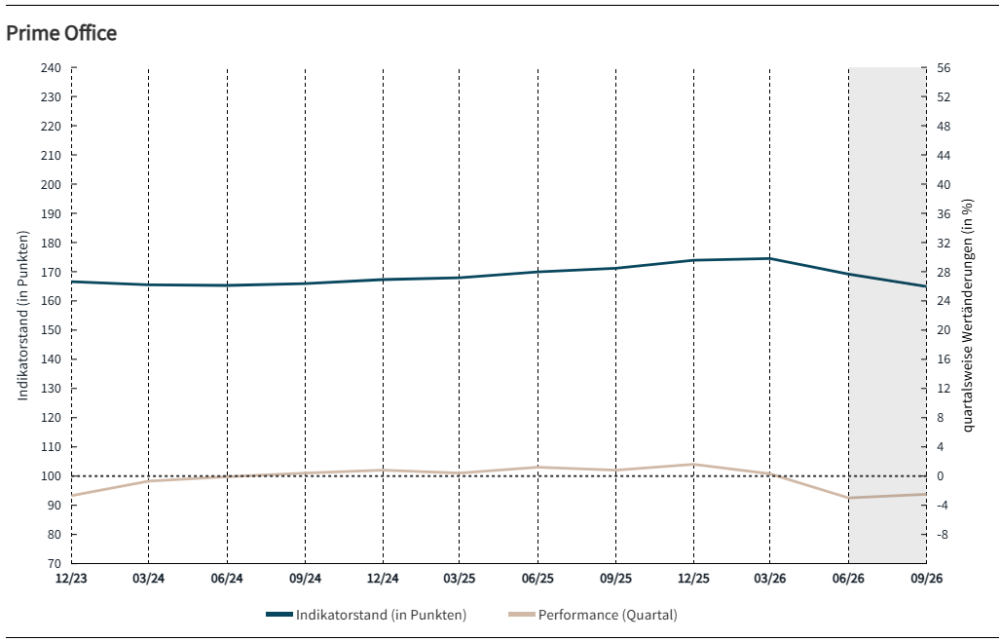
Der von JLL quartalsweise veröffentlichte Büroperformance-Indikator Victor Prime Office verzeichnet im dritten Quartal 2026 einen weiteren Rückgang über alle fünf deutschen Top-Bürostandorte hinweg. Der aktuelle Indikatorstand notiert bei 164,9 Punkten und damit 2,5 Prozent unter dem Wert des Vorquartals. Die fortgesetzte Abwärtsbewegung in Berlin, Hamburg, München, Frankfurt und Düsseldorf spiegelt die anhaltende Neubewertung des deutschen Büroimmobilienmarkts wider. Als primäre Treiber dieser Entwicklung erweisen sich die steigenden Nettoanfangsrenditen.
„Der Indikator bildet gegenwärtig die fortschreitende Marktkorrektur ab, die wir in dieser Deutlichkeit seit der Finanzkrise nicht mehr gesehen haben“, kommentiert Ralf Kemper, Head of Value and Risk Advisory JLL Germany, die Zahlen.
Gespräche mit Marktteilnehmern und die Beobachtung von laufenden Transaktionen am Investmentmarkt offenbarten in den vergangenen Wochen einen bemerkenswerten Stimmungswandel: Verkäufer wie Banken zeigen zunehmend Realismus und Akzeptanz gegenüber den veränderten Marktbedingungen. „Die noch vor einem Jahr verbreitete Hoffnung auf eine kurzfristige positive Trendwende ist der nüchternen Einschätzung gewichen, dass die Korrekturphase mindestens noch das Jahr 2027 prägen dürfte. Positiv formuliert, eröffnet gerade diese realistische Haltung neue Chancen für Transaktionen, da die Spreizung der Preisvorstellungen zwischen Verkäufer- und Käuferseite abnehmen dürfte“, meint Kemper.
Im dritten Quartal 2026 blieb das Investmentgeschehen am Büromarkt allerdings flau. Während in den ersten beiden Quartalen in den hier betrachteten „Big 5″ jeweils noch rund eine Milliarde Euro umgesetzt wurde, betrug das Transaktionsvolumen im dritten Quartal lediglich knapp 540 Millionen Euro.
Die Bürovermietungsmärkte zeigen sich hingegen weiterhin robust mit einem kumulierten Flächenumsatz in Höhe von knapp 640.000 m². Das sind rund neun Prozent mehr als der Quartalsdurchschnitt der vergangen drei Jahre. Der Aufwärtstrend bei den Spitzenmieten legte zwar eine Pause ein, angesichts der Knappheit an bevorzugten Topflächen in Premiumlagen besteht für den weiteren Jahresverlauf jedoch weiteres Steigerungspotenzial.
Das Zinsumfeld bleibt dabei der ausschlaggebende Faktor für die weitere Marktentwicklung. Auch die Entwicklung an den Anleihemärkten als eine der wichtigen Referenzen für mögliche Alternativanlagen verstärkt den Wettbewerbsdruck auf Immobilieninvestments erheblich. So stieg beispielsweise die Verzinsung von US-Staatsanleihen über den Sommer um circa 70 Basispunkte und hat inzwischen die Fünf-Prozent-Marke erreicht. In einem von geopolitischen Risiken geprägten Umfeld bevorzugen institutionelle Investoren zunehmend die Sicherheit von Staatsanleihen gegenüber der Komplexität direkter Immobilienanlagen. Die Zinspolitik der Europäischen Zentralbank lässt weitere Anpassungen bei den Bürorenditen bis Jahresende erwarten.
München weist erneut den geringsten Wertverlust auf
Im dritten Quartal 2026 mussten alle fünf Städte Indikatorrückgänge im Vergleich zum Vorquartal hinnehmen, allerdings mit unterschiedlicher Intensität. Da die Spitzenmieten an sämtlichen Standorten stabil blieben, lag die alleinige Ursache für die Indexbewegungen in der Anpassung der Spitzenrenditen. Am stärksten traf es die Berliner Toplagen: Die dort um 20 Basispunkte gestiegene Spitzenrendite – die kräftigste Anhebung im Städtevergleich – drückte den Indikator um 4,6 Prozent auf 166,3 Punkte nach unten. Auch die Hamburger Innenstadt spürte den Renditedruck deutlich. Hier führte eine Anhebung um 15 Basispunkte zu einem Rückgang von 2,6 Prozent auf 187,1 Punkte.
Die Bankenlagen in Düsseldorf und Frankfurt am Main zogen mit identischen Werten gleich: Bei jeweils zehn Basispunkten mehr auf der Renditeseite verlor der Indikator in beiden Städten 2,2 Prozent, womit Düsseldorf bei 150,5 Punkten und Frankfurt bei 145,0 Punkten landeten. Die Münchner Bestlage behauptete ihre Position als widerstandsfähigster Standort und kam trotz einer ebenfalls um zehn Basispunkte gestiegenen Spitzenrendite mit einem moderaten Minus von 1,8 Prozent auf 187,8 Punkte am besten durch das Quartal.
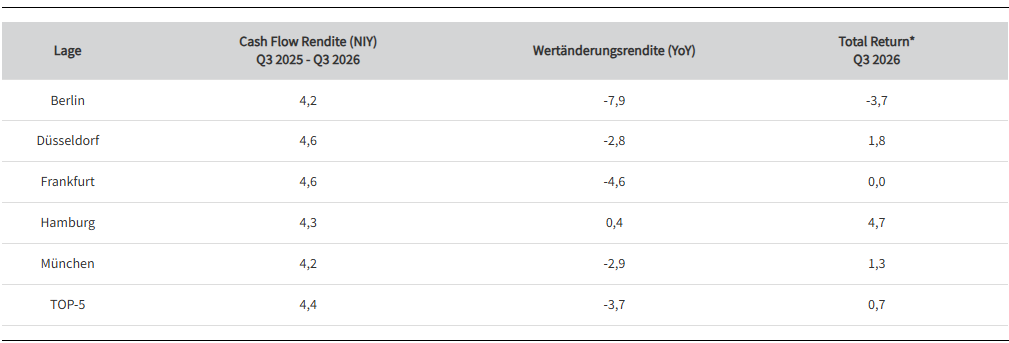
Die Summe der schwachen Quartalsergebnisse schlägt sich inzwischen deutlich in der Jahresbetrachtung (Vergleich Indikatorstand Q3 2026 zu Q3 2025) nieder: Im Vergleich zum dritten Quartal 2025 steht über alle Standorte hinweg nun ein Minus von 3,7 Prozent. Im Vorquartal betrug das Minus lediglich 0,4 Prozent. Als einziger der fünf Märkte hält sich Hamburg knapp im positiven Bereich, wenngleich die Jahresperformance von 0,4 Prozent nur noch einen Bruchteil des früheren Niveaus ausmacht. Für alle übrigen Standorte fällt die Bilanz negativ aus: Düsseldorf liegt bei minus 2,8 Prozent, München bei minus 2,9 Prozent, Frankfurt bei minus 4,6 Prozent. Das Schlusslicht im Städtevergleich bildet Berlin mit minus 7,9 Prozent.
„Wir beobachten einen strukturellen Anpassungsdruck, der Immobilieneigentümer und Finanzierer erfasst“, so Kemper. Je stärker der Druck zur Liquiditätsschaffung werde, desto eher werden Verkäufer oder Banken eine Senkung der Preiserwartung akzeptieren müssen. „Die Strategie des Abwartens verliert angesichts der Refinanzierungszyklen und der Investmentmarkterwartungen zunehmend an Glaubwürdigkeit. So drücken beispielsweise die Mittelabflüsse sowie die marktaktivitätsbedingten Herausforderungen bei der Liquiditätsgenerierung im Fondssegment weiter auf die Buchwerte.“ Außerhalb dieses Segments bereiten auslaufende Kredite, besonders für Finanzierungen aus der Niedrigzinsphase, den Bestandshaltern und Banken Kopfzerbrechen, da Prolongation oder Neufinanzierungen zu deutlich höheren Konditionen anstehen.
Diese Entwicklung beschränkt sich nicht auf Deutschland. In Frankreich zeigt sich ein vergleichbares Bild, wo Preisanpassungsprozesse sowohl im Spitzensegment als auch in peripheren Lagen ablaufen. Durch Banken getriebene Veräußerungsprozesse wurden hier bereits erste Datenpunkte geliefert, die den deutlich stärkeren Korrekturbedarf in den Sekundärlagen belegen.
„Viele Büroinvestmentmärkte in Europa, darunter auch der deutsche Büroimmobilienmarkt, durchlaufen gegenwärtig eine notwendige Konsolidierung. Die transparente Bewertung dieser Entwicklung ist entscheidend für die langfristige Stabilität und eine Reaktivierung des Marktes. Für Investoren mit Geduld und angemessenen Renditeansprüchen entstehen durchaus Chancen – Liquidität ist schließlich vorhanden. Allerdings muss dem eine Akzeptanz der neuen Normalität auf der Eigentümerseite vorausgehen“, erklärt Kemper.