Berliner Büromarkt: Keine Entwarnung für 2027
Großabschlüsse beleben den Markt, Wettbewerb um Mieter bleibt intensiv
Mehr vermietete Fläche, aber keine Entwarnung für den Berliner Büroimmobilienmarkt. Während größere Mietabschlüsse den Flächenumsatz 2026 beleben, geraten Gebäude mit veralteter Ausstattung und an weniger gefragten Standorten weiter unter Druck. Unternehmen prüfen ihren Flächenbedarf genauer, Vermietungsprozesse dauern länger und Eigentümer müssen stärker in ihre Gebäude investieren. Dies sind die zentralen Erkenntnisse der Online-Pressekonferenz „Zwischen Wachstum und Leerstand: Wie entwickelt sich der Berliner Büroimmobilienmarkt?“, an der Martin Schubert, Head of Letting Management Berlin bei HIH Real Estate, Jan Trenn, CEO von CELLS, Mareike Lechner, Vorstand der immobilien-experten-ag., Alexander Lackner, CEO von neworld, und Heiko Maaß, Leiter Inland Süd/Ost bei der Berlin Hyp, teilnahmen.
Nach den von Martin Schubert angeführten Marktberichten erreichte der Berliner Büroflächenumsatz in den ersten drei Quartalen 2026 circa 550.000 Quadratmeter. Für das Gesamtjahr erwartet er einen Wert deutlich oberhalb von 600.000 Quadratmetern. Damit würde der Markt das Vorjahresergebnis von knapp 500.000 Quadratmetern übertreffen. Jan Trenn mahnt jedoch zu einer differenzierten Betrachtung. Einzelne Großabschlüsse, darunter die Anmietung von rund 40.000 Quadratmetern durch die Berliner Verkehrsbetriebe, hätten das Ergebnis erheblich beeinflusst. „Der höhere Flächenumsatz ist erfreulich, aber er wird wesentlich von einigen großen Einzelabschlüssen getragen. Von den Jahresumsätzen von mehr als einer Million Quadratmetern vor 2020 sind wir weiterhin deutlich entfernt“, sagt Trenn.
Mieter entscheiden später und verlangen mehr
Die gestiegene Vermietungsleistung bedeutet für Investoren und Eigentümer keineswegs einfachere Abschlüsse. Unternehmen korrigieren ihren Flächenbedarf häufig noch während der Mietvertragsverhandlungen nach unten und erwarten individuell zugeschnittene Büros. „Es ist schwerer geworden, und wir müssen deutlich mehr beraten. Eine Blaupause gibt es nicht. Entscheidend ist, was das Gebäude hergibt und was das jeweilige Unternehmen tatsächlich braucht“, sagt Schubert. Gefragt seien helle, flexibel nutzbare Flächen mit Bereichen für Austausch und Zusammenarbeit. Hinzu kämen Anforderungen an Kühlung, Energieeffizienz und eine gute Erreichbarkeit.
Trenn berichtet von Verhandlungen, die sich von der ersten Kontaktaufnahme bis zur Vertragsunterzeichnung teilweise über anderthalb Jahre erstrecken. Zugleich steigen die Erwartungen an mietfreie Zeiten und Ausbauzuschüsse. „Unser größter Wettbewerber bei der Neuvermietung ist derzeit der Bestandsvermieter. Sobald ein Mieter einen Auszug erwägt, wird häufig alles darangesetzt, ihn im Gebäude zu halten“, sagt Trenn. Eigentümer müssten bei einer Neuvermietung vielfach erheblich investieren, um ihre Flächen wieder marktgerecht anbieten zu können.
Qualität und Standortprofil schlagen pauschale Lageurteile
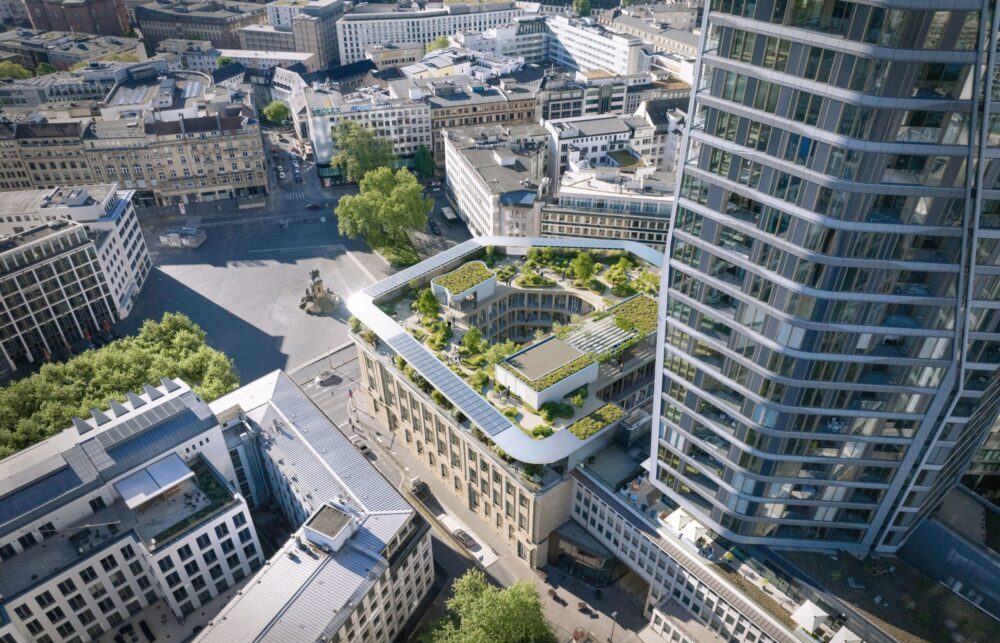
Für CELLS bleiben vor allem zentrale Standorte mit hoher Gebäudequalität attraktiv. Dort seien Mieter bereit, für weniger Fläche höhere Quadratmetermieten zu zahlen. Beim von CELLS initiierten Berliner Projekt FÜRST am Kurfürstendamm, für das CELLS weiterhin als Dienstleister rund um alle Planungsleistungen tätig ist, setzte das Unternehmen auf die Verbindung von Büro, Einzelhandel, Hotel, Gesundheits- und Freizeitangeboten. So ließen sich dort deutlich über dem Marktdurchschnitt liegende Büromieten erzielen. Dachterrassen und gemeinschaftlich nutzbare Bereiche schaffen dabei zusätzliche Aufenthaltsqualität.
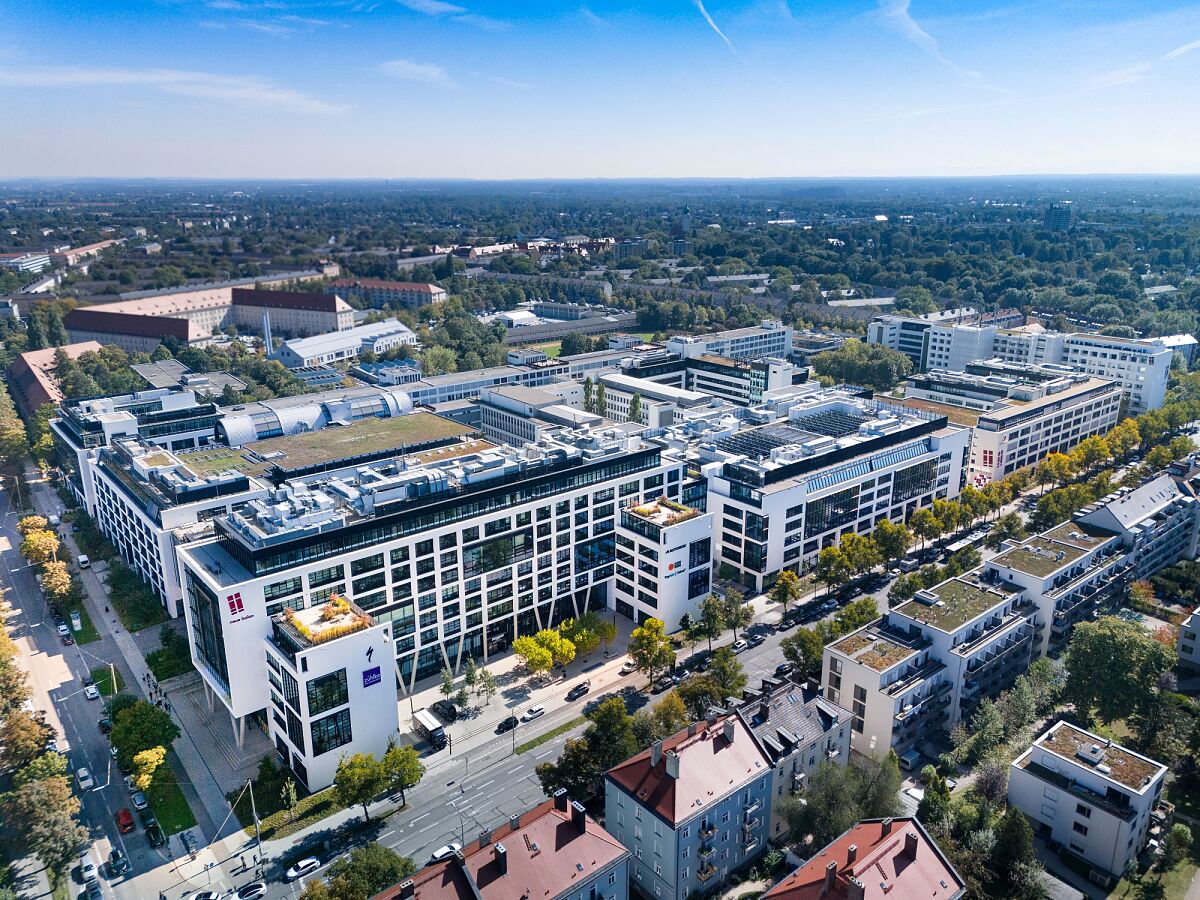
Dass auch außerhalb der Innenstadt eigenständige Büromärkte funktionieren, zeigt nach Einschätzung von Mareike Lechner der Technologiepark Adlershof, welcher der größte seiner Art in Deutschland ist. Die immobilien-experten-ag. entwickelt dort den Campus „AM OKTOGON“, auf dem bereits elf Neubauten errichtet wurden, und den „OFFICE LAB CAMPUS“ mit rund 26.000 Quadratmetern Mietfläche. „Adlershof ist keine beliebige Nebenlage Berlins, sondern ein spezialisierter Standort mit rund 1.300 Unternehmen, 18 wissenschaftlichen Einrichtungen und den naturwissenschaftlichen Fakultäten der Humboldt-Universität. Unsere Mieter suchen häufig mehr als ein klassisches Büro, etwa ergänzende Labor-, Test- oder Showroomflächen“, sagt Lechner.
Auf dem Campus „AM OKTOGON“ liegen die Nettokaltmieten für Neubaubüros laut Lechner bei 16 bis 20 Euro je Quadratmeter, im „OFFICE LAB CAMPUS“ bei 21,70 bis 22,10 Euro, je nach Lage im Objekt. Individuelle Grundrisse, eine hohe Energie- und Flächeneffizienz sowie die Anbindung an den öffentlichen Nahverkehr beziehungsweise die Autobahn und der kurze Weg zum Flughafen BER seien wichtige Standortfaktoren. „Wir erleben in Adlershof einen stabilen Markt. Der Standort macht nicht jeden Wachstumssprung nach oben mit, aber auch nicht jede Delle nach unten. Berlin ist mehr als seine Innenstadt. Darüber hinaus gibt es auch viele Personen, die in Berlin arbeiten, aber im Speckgürtel leben und froh sind, nicht bis in die Innenstadt fahren zu müssen“, sagt Lechner.
Flexible Büros werden vor allem von etablierten Unternehmen nachgefragt
Auch im Flex-Office-Markt entscheidet die Kombination aus Standort und Qualität. neworld ist Hauptinvestor des Betreibers Scaling Spaces, der ausgestattete Büros mit ergänzenden Dienstleistungen und flexiblen Vertragslaufzeiten anbietet. Die sechs Berliner Standorte von insgesamt zwölf in Deutschland erreichen nach Angaben von Alexander Lackner im Durchschnitt eine Auslastung von mehr als 80 Prozent. „In guten Bürolagen stabilisieren sich unsere Auslastungszahlen und steigen wieder. Kunden akzeptieren auch bei flexiblen Angeboten keine Abstriche bei Gebäudequalität, Service und ÖPNV-Anbindung“, sagt Lackner.
Die Nachfrage komme überwiegend von etablierten kleinen und mittelständischen Unternehmen sowie weiterentwickelten Start-ups. Neben gemeinschaftlichen Bereichen seien weiterhin eigene, abgeschlossene Büros gefragt. „Flex Office ist ein Teil der Lösung für die heutige Bürolandschaft. Gerade kleinere und mittlere Unternehmen benötigen Flexibilität und sind bereit, für kurze Bindungen und einen umfassenden Service mehr zu bezahlen“, sagt Lackner. Er erwartet, dass das Segment als Ergänzung zum klassischen Büro weiter wächst.
Finanzierungen richten sich stärker nach den laufenden Einnahmen
Für Neubau und Revitalisierung bleiben die wirtschaftlichen Rahmenbedingungen anspruchsvoll. Hohe Baukosten treffen auf einen umkämpften Vermietungsmarkt und gestiegene Finanzierungskosten. „Ein spekulativer Büroneubau in einer Berliner B-Lage ist derzeit nur sehr schwer zu finanzieren. Wir schauen vor allem darauf, ob die Mieteinnahmen realistisch sind und Zinsen sowie Tilgung zuverlässig getragen werden können“, sagt Maaß. Bei Neubauprojektentwicklungen liege die erforderliche Vorvermietung eher in einer Größenordnung von 50 Prozent. Sie diene zugleich als Markttest für das geplante Produkt.
Auch die Umweltbilanz bleibe für Finanzierer relevant. „Bei Bestandsimmobilien brauchen wir eine nachvollziehbare Vorstellung davon, wie sich der CO₂-Ausstoß reduzieren lässt. Mit intelligenter Steuerungstechnik, Wärmepumpen oder dem Anschluss an grüne Fernwärme kann bereits viel erreicht werden“, sagt Maaß.
Kurzfristig bleibt der Markt unter Druck
Für die kommenden zwölf Monate überwiegt bei den Referenten die Vorsicht. Schubert rechnet angesichts weiterer Fertigstellungen 2027 und 2028 mit zusätzlichem Leerstand und Druck auf die Durchschnittsmiete. „Bei den Spitzenmieten erwarten wir dagegen eher Stabilität oder sogar noch leichte Zuwächse. Der Trend zu hochwertigen Flächen, der sogenannte Flight to Quality, hält an“, sagt Schubert. Trenn und Maaß weisen zudem auf bereits ungenutzte, aber noch vertraglich gebundene Flächen hin, für die Untermieter gesucht werden. Diese könnten den Markt zusätzlich belasten.
Langfristig kommen Unsicherheiten durch den Einsatz künstlicher Intelligenz und veränderte Anforderungen an Büroarbeitsplätze hinzu. Wie stark sich dies auf den Flächenbedarf auswirken wird, ist aus Sicht der Referenten noch offen. Lechner sieht für Berlin als Hauptstadt weiterhin Entwicklungspotenzial und plädiert dafür, Investitionen über längere Zeiträume zu bewerten. Maaß bleibt für die kurzfristige Entwicklung zurückhaltend. „Ich erwarte eher eine Stabilisierung als einen Aufschwung. Der Leerstand wird hoch bleiben, und die Unterschiede zwischen Toplagen und strukturell schwächeren Standorten werden weiter zunehmen“, sagt Maaß.