Markt für Gesundheitsimmobilien übertrifft bereits nach neun Monaten das Gesamtergebnis des Vorjahres
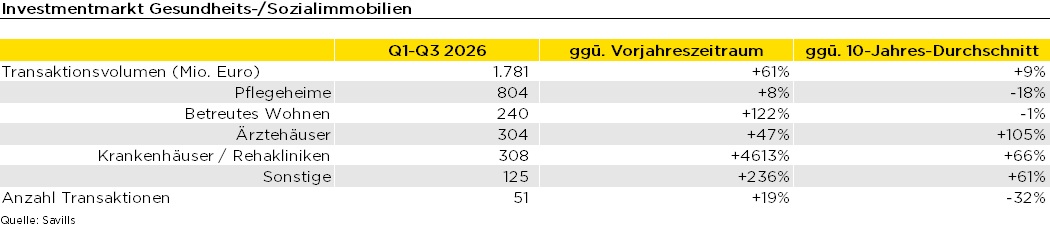
Der deutsche Gesundheitsimmobilieninvestmentmarkt hat in den ersten neun Monaten 2026 ein Transaktionsvolumen von 2,05 Milliarden Euro erzielt. Damit wurde bereits nach drei Quartalen das Gesamtjahresniveau von 2025 übertroffen. Die positive Marktentwicklung wurde insbesondere durch größere Portfoliotransaktionen getragen. Zu diesem Ergebnis kommt eine aktuelle Analyse des globalen Immobiliendienstleisters CBRE. „Der Gesundheitsimmobilieninvestmentmarkt kann auf sehr starke erste […]
Der deutsche Gesundheitsimmobilieninvestmentmarkt hat in den ersten neun Monaten 2026 ein Transaktionsvolumen von 2,05 Milliarden Euro erzielt. Damit wurde bereits nach drei Quartalen das Gesamtjahresniveau von 2025 übertroffen. Die positive Marktentwicklung wurde insbesondere durch größere Portfoliotransaktionen getragen. Zu diesem Ergebnis kommt eine aktuelle Analyse des globalen Immobiliendienstleisters CBRE.
„Der Gesundheitsimmobilieninvestmentmarkt kann auf sehr starke erste neun Monate zurückblicken. Besonders erfreulich ist, dass sich das Marktgeschehen breit über verschiedene Segmente verteilt. Neben Pflegeheimen haben in diesem Jahr auch andere Nutzungsarten wie Rehakliniken oder Ärztehäuser und Gesundheitszentren zu der positiven Entwicklung beigetragen. Der Markt zeigt damit seine Liquidität: Wenn Produkt, Kapital und Preisvorstellungen zusammenpassen, lassen sich auch große Portfolio- und Plattformtransaktionen umsetzen“, sagt Marco Schnell, Head of Portfolio Investment & Alternatives bei CBRE.
Mit nahezu der Hälfte des gesamten Transaktionsvolumens entfiel weiterhin der größte Anteil auf Pflegeheime. Gleichzeitig sorgten Rehakliniken für zusätzliche Marktimpulse: Eine größere Transaktion mit 20 Rehakliniken trug maßgeblich zum Ergebnis des dritten Quartals bei. Damit belegten Rehakliniken nach Pflegeheimen den zweiten Platz unter den Nutzungsarten. Die Entwicklung bei Rehakliniken zeigt, dass größere Transaktionen in diesem Segment auf Investoreninteresse stoßen, wenn Preisfindung, Betreiberqualität sowie Objekt- und Standortqualität überzeugen und die Immobilien zukunftsfähig aufgestellt werden können.
Nicht alle Segmente können gleichermaßen zum Transaktionsvolumen beitragen. Im Bereich des Seniorenwohnens begrenzen insbesondere das geringe Angebot geeigneter Bestandsobjekte und die Neubaupreise die Marktaktivität. Zugleich befindet sich das Seniorenwohnen weiterhin in einer Entwicklungsphase, in der sich Betreiberprofile und Konzepte weiterhin dynamisch entwickeln. Die geringe Transaktionsaktivität ist daher nicht Ausdruck fehlenden Investoreninteresses.
Neben großen Portfolios finden auch kleinere Einzelobjekte im Core- und Core-Plus-Bereich Käufer. Bei Gesundheitsimmobilien mit einem Volumen von etwa zehn bis 15 Millionen Euro treten unter anderem Family Offices und Spezialfonds auf. Die Liquidität des Marktes wird damit von unterschiedlichen Käufergruppen getragen.
Zugleich beobachtet CBRE wieder mehr Konsolidierungsaktivität auf Betreiberseite, die über insolvenzbedingte Übernahmen hinausgeht. Die Konsolidierung stärkt die Professionalisierung des Sektors: Größere Betreiber verfügen häufig über etablierte Strukturen für Betriebsführung, Reporting und die Erfüllung mietvertraglicher Anforderungen.
„Gesundheitsimmobilien bleiben ein Markt für Spezialisten. Die Qualität und Professionalität der Betreiber sind für Investoren entscheidend. Zugleich erreichen uns vermehrt Anfragen von Eigentümergemeinschaften und Privateigentümern, die einen Gesamtverkauf ihrer bislang aufgeteilten Immobilien prüfen. Dabei spielen unter anderem Nachfolgefragen und der Wunsch, die Verantwortung für Betreiberthemen abzugeben, eine Rolle“, sagt Anna Maria Burrichter, Associate Director Research bei CBRE.
„Die leichte Ausweitung der Spitzenrenditen in den vergangenen zwölf Monaten spiegelt vor allem die Entwicklung an den Kapitalmärkten wider. Gleichzeitig zeigt sich, dass hochwertige Gesundheitsimmobilien ihre Attraktivität für Investoren behalten“, sagt Marcus Max, Director Valuation Advisory Services bei CBRE. Aktuell steht die Spitzenrendite (Nettoanfangsrendite) für Pflegeheime bei 5,5 Prozent. Für das Jahresendquartal zeichnet sich ein weiterer Anstieg bei den Renditen ab.
Ausblick auf den weiteren Jahresverlauf 2026
Für das Gesamtjahr erwartet CBRE weiterhin eine solide Marktaktivität. Die noch offene Ausgestaltung der Pflegereform führt nach Einschätzung von CBRE bislang nicht zu einer grundlegenden Verunsicherung am Investmentmarkt. Der Pflegebedarf besteht unabhängig von der konkreten Ausgestaltung der Finanzierung fort. Die langfristigen Fundamentaldaten der Assetklasse bleiben bestehen: Der demografische Wandel sowie der steigende Bedarf an Gesundheits- und Pflegeleistungen unterstützen die Nachfrage nach entsprechenden Immobilien.
„Wir sehen weiterhin großes Interesse von institutionellen und internationalen Investoren am deutschen Gesundheitsimmobilienmarkt. Die Nachfrage nach Gesundheits- und Pflegeleistungen folgt stärker der Demografie als der Konjunktur. Diese langfristige Perspektive überzeugt auch internationale Kapitalgeber, darunter Private-Equity-Investoren und Pensionskassen. Weitere größere Portfolios befinden sich im Markt und neue Opportunitäten befinden sich in der Vorbereitung. Wenn Käufer und Verkäufer bei den Preisvorstellungen zusammenfinden, ist auch in den kommenden Monaten mit einer regen Transaktionsaktivität zu rechnen“, sagt Schnell.