Wohninvestmentmarkt zeigt sich widerstandsfähig in schwierigem Marktumfeld
Transaktionsvolumen nach drei Quartalen nur knapp unter Vorjahreswert
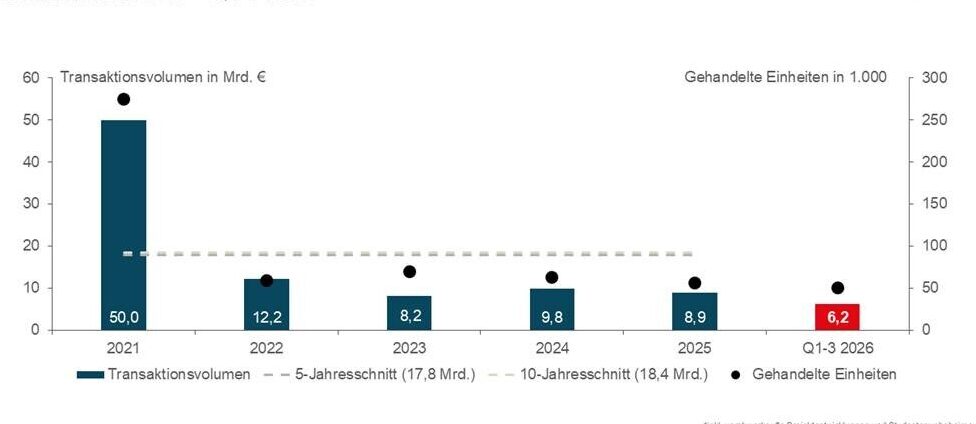
Der gewerbliche Wohninvestmentmarkt in Deutschland behauptet sich in einem von geopolitischen Spannungen, steigenden Finanzierungskosten und hoher Unsicherheit geprägten Marktumfeld auf stabilem Niveau. Nach einem Transaktionsvolumen* von rund 1,9 Milliarden Euro im dritten Quartal (Vorjahr: 2,02 Milliarden Euro) summiert sich das Ergebnis der ersten drei Quartale 2026 auf rund 6,2 Milliarden Euro und liegt damit nur leicht unter dem Vorjahreswert von 6,4 Milliarden Euro.
Mit 53 registrierten Transaktionen fiel die Marktaktivität im dritten Quartal geringer aus als im entsprechenden Vorjahreszeitraum mit 65 Abschlüssen. Insgesamt wurden rund 50.000 Einheiten gehandelt (Vorjahr: 41.600). Die durchschnittliche Dealgröße erhöhte sich auf 36 Millionen Euro nach 31 Millionen Euro im Vorjahresquartal.
Nach Ansicht von Michael Bender, Head of Residential JLL Germany, zeigt der Markt damit weiterhin eine hohe Resilienz. „Die Rahmenbedingungen sind anspruchsvoll, das Investmentvolumen hält sich dennoch nahe am Vorjahreswert. Der Markt bewegt sich zwar auf einem niedrigeren Niveau als in früheren Jahren, aber auf einem, das verlässlich Transaktionen hervorbringt. Insbesondere bei Core und Core-plus ist die Nachfrage weiterhin intakt“, kommentiert Bender.
Großvolumige Transaktionen bilden weiterhin ein zentrales Fundament des Marktgeschehens. In den ersten drei Quartalen wurden elf Abschlüsse im dreistelligen Millionenbereich registriert, die zusammen rund 2,2 Milliarden Euro beziehungsweise 35,1 Prozent des gesamten Investmentvolumens ausmachten (Vorjahr: 36,8 Prozent). Auch überregionale Portfoliotransaktionen behaupteten ihre Bedeutung mit einem Marktanteil von 38,7 Prozent (Vorjahr: 40,4 Prozent) beziehungsweise rund 2,4 Milliarden Euro.
Nischensegmente gewinnen an Relevanz
Parallel dazu gewinnen alternative Wohnsegmente weiter an Bedeutung. Insbesondere studentisches Wohnen (PBSA) und Seniorenwohnen erweitern das Spektrum institutioneller Wohninvestments und stoßen auf zunehmendes Interesse internationaler und nationaler Investoren. Zu den bedeutenderen Transaktionen im dritten Quartal zählt die Übernahme einer Minderheitsbeteiligung an Home & Co durch Madison International Realty. „Spezialsegmente wie PBSA und Seniorenwohnen etablieren sich zunehmend als eigenständige Investmentprodukte mit attraktiven Risiko-Rendite-Profilen“, sagt Helge Scheunemann, Head of Research JLL Germany. „Investoren suchen verstärkt nach resilienten Nutzungsarten mit langfristig stabiler Nachfrage.“
Die Struktur der Risikoklassen blieb insgesamt von Core- und Core-plus-Investments geprägt. Core-Transaktionen erreichten in den ersten drei Quartalen einen Marktanteil von 42,4 Prozent, während Core-Plus-Deals auf 39,9 Prozent kamen. Value-add-Transaktionen steigerten ihren Anteil auf 16,6 Prozent, was jedoch maßgeblich auf den Verkauf eines norddeutschen Portfolios mit rund 5.600 Wohneinheiten zurückzuführen ist.
Investitionen außerhalb der Metropolen dominieren das Marktgeschehen
Regional konzentrierte sich das Marktgeschehen weiterhin auf Standorte außerhalb der sieben Immobilienhochburgen. Rund 61,3 Prozent des investierten Kapitals flossen in B- und C-Standorte. Der Anteil der Metropolen lag dagegen lediglich bei 38,7 Prozent. Innerhalb der Metropolen führt Berlin mit einem Transaktionsvolumen von rund 1,2 Milliarden Euro klar vor Hamburg mit 530 Millionen Euro und München mit rund 190 Millionen Euro. Die hohe Aktivität außerhalb der sieben Metropolen unterstreicht Scheunemann zufolge, dass Investoren zunehmend differenziert auf regionale Fundamentaldaten blicken. „Insbesondere Standorte mit stabilem Mietwachstum, begrenztem Angebot und solider wirtschaftlicher Basis rücken stärker in den Fokus institutioneller Anleger.“
Forward-Transaktionen erreichten in den ersten drei Quartalen einen Anteil von 22,5 Prozent des gesamten Marktvolumens beziehungsweise rund 1,4 Milliarden Euro bei 33 Abschlüssen. Der Rückgang im Vergleich zum Vorjahreszeitraum spiegelt die weiterhin schwache Neubautätigkeit wider. Mehr als drei Viertel der registrierten Forward-Deals entfielen auf geförderte beziehungsweise preisgedämpfte Projekte. Kommunale und landeseigene Wohnungsunternehmen blieben die dominierende Käufergruppe und verantworteten rund 43 Prozent des Volumens beziehungsweise etwa 600 Millionen Euro.
Erschwinglichkeit begrenzt weiteres Mietpreiswachstum
Die Situation auf den deutschen Mietwohnungsmärkten bleibt trotz einer leichten Abschwächung des Mietpreiswachstums angespannt. Die Erschwinglichkeit entwickelt sich insbesondere im gehobenen Segment zunehmend zum limitierenden Faktor für die Dynamik der Neuvertragsmieten. Gleichzeitig steigen die Bestandsmieten infolge des anhaltenden Nachfrageüberhangs weiter an.
Makroökonomisch setzte die deutsche Wirtschaft ihren Erholungskurs im Sommer 2026 fort. Gleichzeitig stieg die deutsche Inflationsrate. Die Europäische Zentralbank reagierte auf den anhaltenden Preisdruck im September mit einer weiteren Zinserhöhung. Infolgedessen erhöhten sich auch die langfristigen Finanzierungskosten deutlich. Der Fünf-Jahres-Swapsatz notierte Ende September bei rund 3,60 bis 3,64 Prozent, während zehnjährige Hypothekenzinsen wieder oberhalb der Vier-Prozent-Marke lagen.
Spitzenrenditen steigen, Qualitätsunterschiede werden deutlicher
Vor diesem Hintergrund stiegen die Spitzenrenditen im dritten Quartal 2026 flächendeckend an. Die durchschnittliche Core-Rendite in den sieben Immobilienhochburgen erhöhte sich auf 3,61 Prozent. Für Immobilien mittlerer Qualität in sehr guten Mikrolagen lag die durchschnittliche Rendite bereits bei 4,34 Prozent. Der Qualitätsspread weitete sich damit auf 72 Basispunkte aus.
„Die zunehmende Spreadausweitung verdeutlicht, dass Objektqualität, Mikrolage und ESG-Standards in einem anspruchsvolleren Marktumfeld eine immer wichtigere Rolle einnehmen. Investoren fokussieren sich weiterhin klar auf hochwertige und langfristig wettbewerbsfähige Produkte, dort hemmt aber eine gewisse Angebotsknappheit eine stärkere Anpassung der Preise“, erläutert Dr. Sören Gröbel, Director of Living Research JLL Germany.
Für den weiteren Jahresverlauf erwartet Bender eine stabile Marktaktivität. Insbesondere größere Portfolioverkäufe sowie selektive Core- und Core-Plus-Transaktionen dürften den Markt auch im Schlussquartal prägen.
* Verkauf von Wohnungspaketen und Studentenheimen mit mindestens zehn Wohneinheiten und 75 Prozent Wohnnutzung sowie der Verkauf von Unternehmensanteilen mit Übernahme einer Kontrollmehrheit ohne Börsengänge