Erwartungseinbruch belastet Immobilienfinanzierungsindex Difi
Sorge um Zinsen und Inflation überschattet bessere Konjunkturdaten
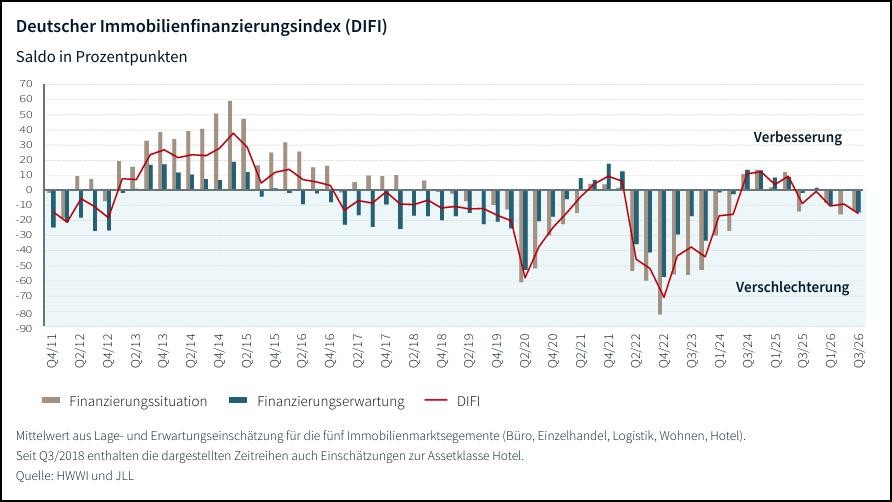
Die Stimmung unter den Immobilienfinanzierern hat sich im dritten Quartal 2026 deutlich verschlechtert. Der Deutsche Immobilienfinanzierungsindex (Difi)* verliert 6,1 Punkte und notiert bei minus 14,0 Punkten. Damit macht der Index die moderate Stabilisierung aus dem Vorquartal, als er sich noch um 1,1 Punkte verbessert hatte, vollständig zunichte.
Der Difi wird von JLL und dem Hamburgischen WeltWirtschaftsInstitut (HWWI) erhoben sowie veröffentlicht und bildet die Einschätzungen von Finanzierungsexperten ab. Quartalsweise werden die Lage am Kreditmarkt in den vergangenen sechs Monaten und die erwartete Entwicklung in den kommenden sechs Monaten bewertet. Der Difi berechnet sich als ungewichtetes Mittel aus den Salden der beiden Teilindikatoren Finanzierungssituation und Finanzierungserwartung aller Nutzungsarten.
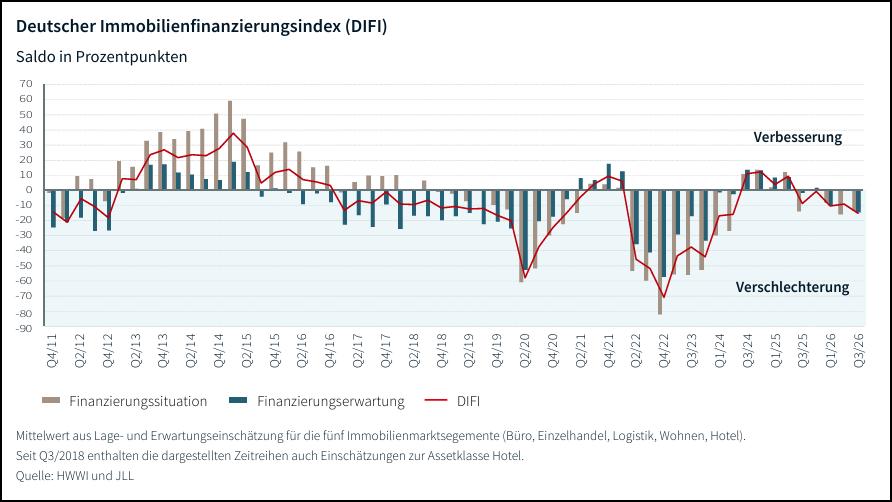
Verantwortlich für die erneute Eintrübung ist vor allem der Erwartungsindikator. Während sich die aktuelle Finanzierungssituation nach einem Plus von 2,0 Punkten auf minus 13,6 Punkte leicht erholt, verschlechtert sich der Erwartungsindikator deutlich und fällt von minus 0,3 auf minus 14,4 Punkte. Damit dreht sich das Bild aus dem Vorquartal vollständig: Noch im zweiten Quartal hatten die Marktteilnehmer trotz schwieriger Gegenwart auf eine baldige Trendwende gesetzt – nun überwiegt die Sorge, dass sich die Finanzierungsbedingungen in den kommenden sechs Monaten nochmals leicht verschärfen könnten.
„Der jüngste Zinsanstieg und die Rückkehr der Inflation belasten die Finanzierungskonditionen und dämpfen die mittelfristigen Perspektiven der Marktteilnehmer merklich, obwohl sich die konjunkturellen Rahmendaten zuletzt aufgehellt haben“, sagt Helge Scheunemann, Head of Research JLL Germany. „Offenbar wiegen die Sorgen um steigende Kapitalkosten und ein erneut anziehendes Preisniveau derzeit schwerer als die zuletzt verbesserten Wirtschaftsdaten.“
Nur Wohnen behauptet die Pluszone – Logistik verliert deutlich an Boden
Bei den einzelnen Nutzungsarten zeigt sich ein deutlich eingetrübtes Bild. Einzig das Wohnsegment bleibt trotz eines Rückgangs um 7,5 Punkte mit plus 2,9 Punkten im positiven Bereich und führt damit weiterhin das Feld an. Den stärksten Einbruch verzeichnet Logistik: Nach dem kräftigen Sprung ins Plus im Vorquartal (plus 4,5 Punkte) verliert das Segment 17,8 Punkte und fällt auf minus 13,3 Punkte – gleichauf mit dem Einzelhandel, bei dem der Rückgang mit 1,9 Punkten jedoch moderater ausfällt. Hotels geben ebenfalls leicht nach und schließen bei minus 5,4 Punkten. Das Bürosegment bleibt trotz eines geringeren Verlusts von 2,4 Punkten mit minus 41,0 Punkten mit Abstand das Schlusslicht.
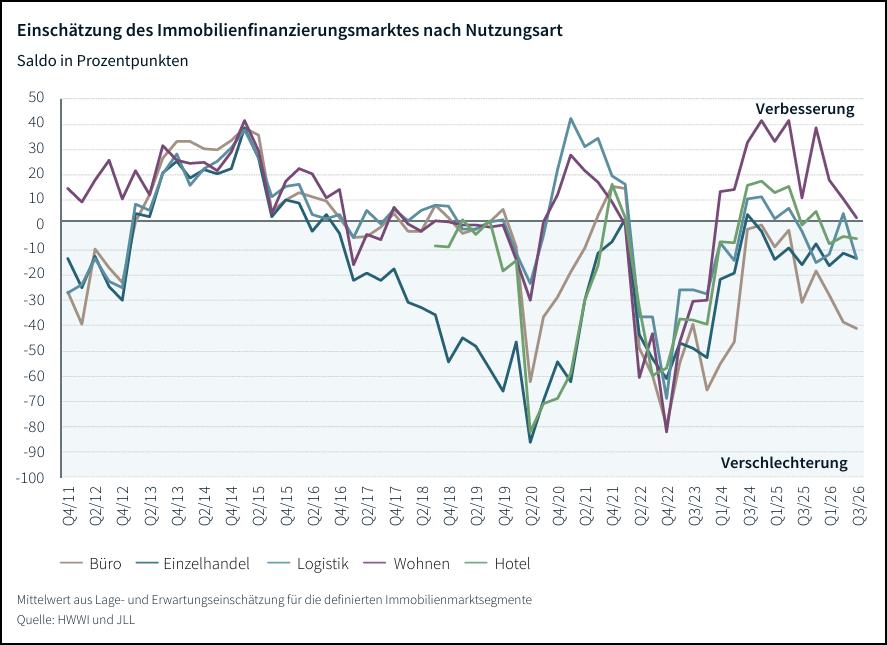
Bei der aktuellen Situationseinschätzung zeigt sich hingegen ein differenzierteres Bild: Das Bürosegment kann sich nach dem Absturz im Vorquartal (minus 59,1 Punkte) um 19,1 Punkte auf minus 40,0 Punkte erholen, bleibt damit aber weiterhin auf sehr niedrigem Niveau. Auch Wohnen (plus 0,5 Punkte auf plus 8,8 Punkte), Hotel (plus 1,2 Punkte auf minus 3,6 Punkte) und Einzelhandel (plus 1,5 Punkte auf minus 16,7 Punkte) verzeichnen leichte Verbesserungen ihrer Lagewerte. Demgegenüber steht ein deutlicher Rückschlag bei Logistik, wo der Situationsindikator von minus 4,5 auf minus 16,7 Punkte abrutscht.
Der Erwartungsindikator dreht dagegen in allen fünf Segmenten ins Minus. Am stärksten trifft es erneut das Bürosegment mit einem Rückgang um 23,7 Punkte auf minus 41,9 Punkte. Logistik verliert 23,6 Punkte und fällt von plus 13,6 Punkten auf minus 10,0 Punkte. Auch das Wohnsegment büßt 15,4 Punkte ein und verlässt mit minus 2,9 Punkten erstmals seit Langem die Pluszone. Einzelhandel und Hotels geben um 5,5 beziehungsweise 2,3 Punkte nach und schließen bei minus 10,0 sowie minus 7,1 Punkten. Damit weist im dritten Quartal 2026 ausnahmslos jede Assetklasse einen negativen Erwartungswert auf.
„Im Bürosegment liegen Lage- und Erwartungswert mit minus 40,0 beziehungsweise minus 41,9 Punkten nahezu gleichauf auf sehr niedrigem Niveau. Das deutet darauf hin, dass die schwierigen Finanzierungsbedingungen in diesem Segment auch in den kommenden sechs Monaten anhalten dürften“, erklärt Andreas Lagemann, Senior Researcher am HWWI. Bemerkenswert sei die Entwicklung beim Wohnen: „Hier liegt die Erwartung erstmals seit Langem unter der aktuellen Lage. Das ist ein deutliches Signal, dass selbst der bislang stabilste Sektor nicht mehr gegen den allgemeinen Trend immun ist.“
Fast drei Viertel der Experten erwarten hohe Relevanz von KI bei Finanzierungsentscheidungen
Die aktuelle Sonderbefragung widmet sich der Bedeutung Künstlicher Intelligenz (KI) für die Immobilienfinanzierung. Aktuell spielen KI-gestützte Modelle in den Kredit- und Finanzierungsprozessen der befragten Institute eine klar untergeordnete Rolle: Die Hälfte der Experten stuft die Relevanz als gering ein, nur 2,9 Prozent halten den Technologieeinsatz bereits heute für „sehr relevant“.
Für die kommenden drei Jahre erwarten die Finanzierungsexperten jedoch eine deutlich stärkere Nutzung der Technologie. Rund drei Viertel der Befragten halten den Einsatz von KI dann für „ziemlich relevant“ oder „sehr relevant“. „Das ist ein klares Zeichen, dass KI-gestützte Modelle vom ergänzenden Hilfsmittel zu einem zentralen Bestandteil der Kreditentscheidung aufsteigen dürften“, sagt Dominik Rüger, Senior Director Debt Advisory JLL Germany.
Hinsichtlich der Risiken für Immobilienfinanzierungen sieht die Mehrheit der Befragten (70,0 Prozent) durch den vermehrten KI-Einsatz keine Veränderung auf Gesamtmarktebene. Während in den Sektoren Wohnen, Hotel und Logistik die Zuversicht überwiegt, dass KI das Risiko tendenziell sogar leicht senken kann, zeigt sich in den strukturell stärker unter Druck stehenden Segmenten Büro und Einzelhandel eine deutlich differenziertere Einschätzung. Nach Ansicht Rügers hängt diese Polarisierung weniger mit der Technologie selbst zusammen. Ausschlaggebend sei vielmehr die Unsicherheit über die künftige Nutzung dieser Objekte. „Wo Cashflows bereits heute schwerer einzuschätzen sind, wirkt der zusätzliche Faktor KI auf einen Teil der Befragten risikoverstärkend, während in stabileren Segmenten KI überwiegend als risikoreduzierendes Analyseinstrument gesehen wird.“
Neugeschäft wächst im ersten Halbjahr 2026 – Bestände schrumpfen leicht
Zur quantitativen Analyse der gewerblichen Immobilienfinanzierung in Deutschland betrachtet JLL halbjährlich das Neugeschäft der Banken sowie die Entwicklung ihrer Kreditbestände. Betrachtet werden die Aktivitäten von zwölf deutschen Banken. Dabei werden ausschließlich neu ausgegebene Finanzierungen für deutsche Immobilien berücksichtigt. Erfasst werden sowohl gewerblich als auch wohnwirtschaftlich genutzte Objekte, die zur Kapitalanlage dienen.
Im ersten Halbjahr 2026 vergaben die Banken Kredite im Umfang von rund 17 Milliarden Euro. Im Vergleich zum Vorjahreszeitraum (14,8 Milliarden Euro) ist das ein Zuwachs von 15 Prozent. „Trotz der verschlechterten Rahmenbedingungen entwickelte sich das Neugeschäft im ersten Halbjahr positiv. Insbesondere im zweiten Quartal setzte eine deutliche Belebung ein“, beobachtet Rüger. Davon profitierten unter anderem Hotelimmobilien, die zunehmend in die Kreditvergaberichtlinien der Institute integriert worden seien.
Am aktivsten war in den ersten sechs Monaten erneut die Berlin Hyp mit einem Neugeschäft von 4,6 Milliarden Euro (Vorjahr: 4,3 Milliarden Euro), gefolgt von der DZ Hyp mit 3,5 Milliarden Euro (Vorjahr: 3,5 Milliarden Euro) und der BayernLB mit 2,6 Milliarden Euro (Vorjahr: 2,4 Milliarden Euro). Mit Ausnahme der Helaba (1,6 Milliarden Euro) verbuchten alle Finanzierer einen Zuwachs beim Neugeschäft.
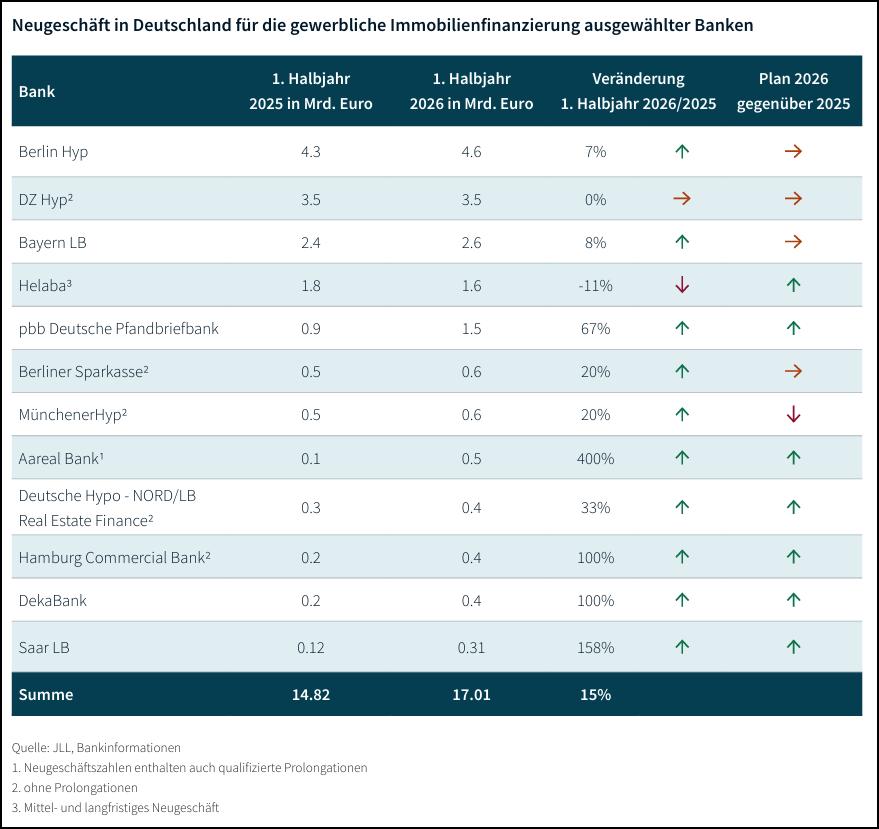
Die Kreditbestände der analysierten Banken (In- und Ausland) haben sich im Jahresvergleich um ein Prozent auf 282,9 Milliarden Euro verringert. Bei acht Instituten schrumpfte der Bestand, am stärksten bei der Hamburg Commercial Bank mit 21 Prozent. Mit einem Bestand von 54,8 Milliarden Euro ist die Berlin Hyp der Spitzenreiter, gefolgt von der DZ Hyp (41,9 Milliarden Euro), der Aareal Bank (32,4 Milliarden Euro) und der Helaba (32,4 Milliarden Euro).
Auf Gesamtjahressicht sind die Aussichten eingetrübt. Das Neugeschäftswachstum zum ersten Halbjahr dürfte sich insbesondere bei den marktführenden Banken zu einer Seitwärtsbewegung verändern. Nach Ansicht Rügers befindet sich der deutsche Immobilienfinanzierungsmarkt in einer Phase qualitativer Konsolidierung. „Angesichts geopolitischer Unsicherheiten und eines strukturell höheren Zinsniveaus agieren Kreditgeber deutlich selektiver und setzen verstärkt auf eine ‚Flight-to-Quality‘-Strategie. Trotz vorsichtigerer, qualitätsorientierter Kreditvergabe und steigender Finanzierungskosten halten die meisten Institute dennoch an ihren Jahreszielen fest, beobachten ihre Portfolios jedoch aufmerksamer als zuvor.“
*Anmerkung: An der Umfrage des Deutschen Immobilienfinanzierungsindex vom 18. August bis 26. August 2026 beteiligten sich 34 Expertinnen und Experten. Abgefragt wurden die Einschätzungen zur Marktsituation (vergangene sechs Monate) und zur Markterwartung (kommende sechs Monate). Dargestellt sind die prozentualen Anteile der Antwortkategorien sowie die Veränderungen in Prozentpunkten gegenüber dem Vorquartal (Δ Vorquartal). Die Salden ergeben sich aus der Differenz der positiven und negativen Antwortkategorien (wie z.B. „verbessert“ und „verschlechtert“). Der DIFI berechnet sich als ungewichtetes Mittel aus den Salden der Finanzierungssituation sowie der Finanzierungserwartung aller Nutzungsarten.