Münchner 1a- und 1b-Geschäftskernlagen 27 % bzw. 36 % unter dem Vor-Corona-Niveau
IVD-Gewerbemarktbericht Bayern Herbst 2026: Ladenmieten im Bayern-Trend leicht ansteigend
Das Marktforschungsinstitut des IVD Süd e.V. hat am 22.09.2026 im Rahmen einer Online-Pressekonferenz den Gewerbemarktbericht „Office/Retail und Investment/Rendite“ Herbst 2026 vorgelegt. Der Bericht gibt Informationen über aktuelle Preise sowie Markttrends an den bayerischen Gewerbeimmobilienmärkten.
„Die deutsche Wirtschaft zeigte in den vergangenen Monaten erste Anzeichen einer leichten Erholung. Für den weiteren Jahresverlauf bleiben die konjunkturellen Risiken jedoch erheblich. Belastend wirken insbesondere der anhaltende Krieg im Nahen Osten, handelspolitische Konflikte sowie die zunehmende innenpolitische Unsicherheit in Deutschland“, erklärt Prof. Stephan Kippes, Leiter des IVD-Marktforschungsinstituts. „Die schwierigen Rahmenbedingungen beeinträchtigen das Vertrauen von Unternehmen und Verbrauchern und dämpfen die Investitions- und Expansionsbereitschaft der Wirtschaft. Dies wirkt sich auch auf die gewerblichen Immobilienmärkte in Bayern aus, wenngleich diese sich weiterhin vergleichsweise robust präsentieren.“
Entwicklungen am Retail-Markt
Der deutsche Einzelhandel bewegt sich nach wie vor in einem anspruchsvollen Marktumfeld. Die verhaltene Konsumneigung der privaten Haushalte belastet insbesondere den Non-Food-Einzelhandel, während sich der Food-Bereich aufgrund der höheren Bedeutung des täglichen Bedarfs zumindest etwas stabiler zeigt. Für den stationären Einzelhandel bleibt die Situation angespannt. Neben der zurückhaltenden Nachfrage erhöhen der anhaltende Strukturwandel zugunsten des Online-Handels sowie gestiegene Personal-, Energie- und sonstige Betriebskosten den Druck auf die stationären Händler.
Während sich leistungsfähige Standorte und attraktive Konzepte weiterhin behaupten können, geraten schwächere Lagen und weniger zukunftsfähige Geschäftsmodelle zunehmend unter Anpassungsdruck. Die Nachfrage am Einzelhandelsvermietungsmarkt konzentriert sich demnach vielfach auf hochfrequentierte innerstädtische Lagen, wobei große internationale Handelsmarken eine wichtige Rolle spielen.
„Die letzte große deutsche Kaufhauskette Galeria, die nach mehreren Insolvenzen schwierige Jahre hinter sich hat, steht exemplarisch für den Anpassungsdruck im stationären Einzelhandel“, so Prof. Stephan Kippes. „Von den verbliebenen 83 Standorten werden derzeit 33 hinsichtlich ihrer Wirtschaftlichkeit überprüft. In sehr harten Verhandlungen mit den Vermietern geht es unter anderem um Anpassungen bei Mieten und Flächen. Weitere Schließungen sind nicht ausgeschlossen.“
In Bayern sind die Standorte in München (Rotkreuzplatz), Aschaffenburg, Bayreuth, Memmingen und Würzburg betroffen. Für den bereits seit Längerem als gefährdet geltenden Münchner Standort am Rotkreuzplatz läuft der Mietvertrag bereits Anfang 2027 aus. Auch für die deutschlandweit umsatzstärkste Filiale am Münchner Marienplatz besteht der aktuelle Mietvertrag Medienberichten zufolge nur noch bis Ende 2027, so dass hier in absehbarer Zeit Gespräche über die Zukunft anstehen könnten.
Die Ladenmieten (Neuvertragsmieten) zeigten im Bayern-Trend im aktuellen IVD-Halbjahresvergleich Frühjahr zu Herbst 2026 eine moderate Aufwärtstendenz. In den Geschäftskernlagen wurden Anstiege bis 1,0 % ermittelt; im Nebenkern lagen die Zuwächse bei bis zu 3,8 %.
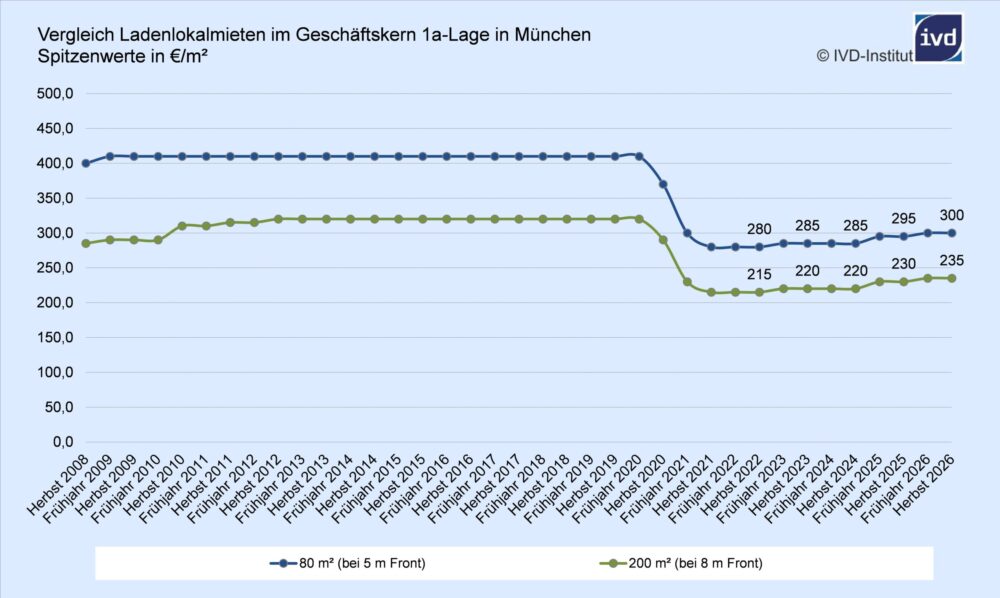
In der Landeshauptstadt München blieben die Spitzenmieten bei Neuvermietungen im aktuellen Halbjahresvergleich über alle Lagen und Ladengrößen hinweg preisstabil – in der Vorerhebung waren in den begehrten 1a-Geschäftskernlagen noch leichte Anstiege zu beobachten. Im Geschäftskern lagen die Ladenmieten im Herbst 2026 somit noch etwa 27 % (1a-Lage) bzw. 36 % (1b-Lage) unter dem Niveau vom Frühjahr 2020 direkt vor der Corona-Pandemie.
In den anderen bayerischen Groß- und Mittelstädten wiesen die durchschnittlichen Ladenmieten (Neuvertragsmieten) in der Halbjahresbetrachtung Frühjahr zu Herbst 2026 tendenziell weiterhin leichte Abwärtsbewegungen auf. Im Durchschnitt der bayerischen Großstädte (ohne München) standen die Preise im 1a-Geschäftskern für kleinere Läden mit 0,4 % und für größere Läden mit 1,2 % im Minus. Im Schnitt der untersuchten Mittelstädte lagen die Preisrückgänge im 1a-Geschäftskern mit 2,8 % bzw. 3,3 % für die entsprechenden Ladengrößen etwas höher als in den Großstädten.
Entwicklungen am Büroimmobilienmarkt
Der Bürovermietungsmarkt bleibt von einer verhaltenen und zugleich zunehmend selektiven Nachfrage geprägt. Die seit Jahren verhaltene wirtschaftliche Entwicklung, hohe Unsicherheiten für Unternehmen sowie die Folgen geopolitischer Konflikte belasten die Investitions- und Expansionsbereitschaft. Hinzu kommen strukturelle Veränderungen der Arbeitswelt: Homeoffice und hybride Arbeitsmodelle haben sich dauerhaft etabliert und führen dazu, dass Unternehmen ihren tatsächlichen Büroflächenbedarf zunehmend hinterfragen.
Die Nachfrage konzentriert sich auf moderne, hochwertige, meist kleinteiligere und ESG-konforme Büroflächen in zentralen bzw. verkehrlich gut angebundenen Lagen. Ältere, energetisch und technisch überholte Bestände sowie schwächere Standorte geraten dagegen stärker unter Vermietungsdruck.
Am internationalen Top-Standort München sorgen unter anderem führende Technologie-Unternehmen für eine weiterhin gute Nachfrage nach modernen, zentral gelegenen Büroflächen. Im Halbjahresvergleich Frühjahr zu Herbst 2026 stieg das Mietpreisniveau in der begehrten City A-Lage innerhalb des Altstadtrings um weitere 1,9 % an. Im langfristigen Vergleich gegenüber Frühjahr 2020 wuchs das Preisniveau hier – allen Krisen zum Trotz – um rund 54 %. In der City B-Lage innerhalb des mittleren Rings stiegen die Preise seit Frühjahr 2026 um weitere 2,8 % und seit Frühjahr 2020 um rund 45 % (Neuvermietungen im guten Nutzungswert).
„Auch in den Münchner Suburb-Lagen, die in der Regel von einer guten verkehrlichen Infrastruktur und ÖPNV-Anbindung profitieren, sind hochwertige Büroflächen durchaus gefragt und die Mieten standen im Herbst 2026 im Plus. In den Peripherie-Lagen, also im Münchner Umland, ist die Vermietung hingegen aufgrund größerer Entfernungen zur Landeshauptstadt und teilweise auch zu den regionalen Zentren sowie infrastruktureller Nachteile häufig schwieriger. Entsprechend gaben die Mietpreise spürbar nach“, fasst Prof. Stephan Kippes zusammen.
Im Bayern-Trend blieben die Büromieten (Neuvermietungen, guter Nutzungswert) im aktuellen Halbjahresvergleich Frühjahr zu Herbst 2026, wie bereits in der Vorerhebung, preisstabil. Im Durchschnitt der bayerischen Großstädte wurde ein moderater Anstieg von 1,1 % ermittelt. Neben München vermeldeten auch Ingolstadt (+0,9 %) und Nürnberg (+0,8 %) leichte Zuwächse; in Augsburg (-1,7 %) und Fürth (-1,0 %) waren die Mieten rückläufig. Im Durchschnitt der untersuchten bayerischen Mittelstädte blieben die Büromieten, analog zum Bayern-Trend, unverändert.
Entwicklungen im Investment-Bereich in München
Der Beginn des Iran-Kriegs im Frühjahr 2026 hat die zuvor moderate Markterholung gebremst. Der anhaltende Konflikt im Nahen Osten und die damit verbundenen Energiepreissteigerungen haben die Inflation zuletzt wieder ansteigen lassen und die Inflationsrisiken erhöht. Dies erschwert eine weitere Lockerung der Geldpolitik und hat die zuvor erwarteten Zinssenkungen gestoppt.
Nach dem deutlichen Zinssenkungszyklus bis Mitte 2025 hielt die Europäische Zentralbank (EZB) die Leitzinsen zunächst stabil, bevor sie diese im Juni und zuletzt im September 2026 jeweils um 25 Basispunkte anhob. Viele Ökonomen erwarten weitere Zinserhöhungen bis zum Jahresende. Gleichzeitig stiegen die Kapitalmarktrenditen, wodurch sich die Finanzierungsbedingungen für Immobilieninvestitionen zuletzt wieder eingetrübt haben.
München zählt national wie international zu den etablierten Immobilienstandorten und erfreut sich traditionell hoher Attraktivität bei Investoren. Das Transaktionsgeschehen wurde 2025 insbesondere durch mehrere Großtransaktionen zum Jahresende geprägt. Hierzu gehörten auch Verkäufe von Immobilien aus dem Bestand der insolventen Signa-Gruppe, darunter das Kaufhausgebäude Oberpollinger in der Neuhauser Straße und das Entwicklungsprojekt „Corbinian“ am Münchner Hauptbahnhof.
Trotz einzelner großvolumiger Abschlüsse blieb die Transaktionsaktivität im ersten Halbjahr 2026 insgesamt verhalten. Gemessen an der Zahl der Abschlüsse lag sie weiterhin deutlich unter dem langjährigen Niveau. Zu den bedeutenden Transaktionen zählten der Verkauf der Alten Akademie – ebenfalls aus dem damaligen Signa-Bestand – sowie die Verkäufe der Büroimmobilie am Prinzregentenplatz 7–9 und des ehemaligen Lindberg-Hauses in der Sonnenstraße 15.