Herbst 2026: Zinsdruck und Konsolidierung prägen den Immobilienaktienmarkt
Immobilienaktien und REITs blieben von Ende März bis Ende September 2026 hinter den breiten Aktienmärkten zurück. Der FTSE EPRA Nareit Index erzielte über sechs Monate einen Total Return von 5,3 % in Nordamerika (in US-Dollar) und −1,2 % in Europa (in Euro). Der MSCI World, der S&P 500 und der Euro Stoxx 50 legten im […]
Immobilienaktien und REITs blieben von Ende März bis Ende September 2026 hinter den breiten Aktienmärkten zurück. Der FTSE EPRA Nareit Index erzielte über sechs Monate einen Total Return von 5,3 % in Nordamerika (in US-Dollar) und −1,2 % in Europa (in Euro). Der MSCI World, der S&P 500 und der Euro Stoxx 50 legten im selben Zeitraum um rund 15 %, 16 % beziehungsweise 10 % zu. Anhaltende Bewertungsabschläge in Europa begünstigen zugleich die Konsolidierung börsennotierter Immobilienunternehmen.
Der erneute Inflationsanstieg infolge des Irankriegs hat die Hoffnung auf stabile oder sinkende Zinsen gedämpft. Fed und EZB haben im September ihre Leitzinsen jeweils angehoben. Höhere Kapitalmarktzinsen belasten Immobilienunternehmen doppelt: Sie erhöhen die Finanzierungskosten und setzen die Immobilienbewertungen unter Druck, weil Investoren höhere Renditen verlangen. Besonders betroffen sind Unternehmen mit hoher Verschuldung.
„Die Bewertungsabschläge an den Börsen machen Immobilienunternehmen für strategische Käufer und Finanzinvestoren interessant. Übernahmen können einen Teil der Lücke zwischen Börsenkurs und Immobilienwert schließen. Zusammenschlüsse bieten zudem die Chance, größere und liquidere börsennotierte Plattformen zu schaffen“, so Dr. Karim Rochdi, Managing Partner von AVENTOS.
Kennzahlen: Hohe NAV-Abschläge in Europa, steigende Implied Cap Rates
Die Eckdaten des Listed Real Estate Report spiegeln die Unterschiede des FTSE EPRA Nareit Index hinsichtlich Nordamerika und Europa wider, etwa in Form von wieder steigenden Implied Cap Rates für die meisten Teilsegmente. Die Abschläge der Marktbewertungen zu den Net Asset Values (NAVs) liegen in Europa im Schnitt bei 20,9 %. In Nordamerika gibt es umgekehrt eine geringfügige Prämie von 1,6 %, was allerdings in erster Linie auf das Ausreißer-Segment „Medical“ zurückzuführen ist. In den meisten anderen Nutzungsarten gibt es auch dort NAV-Discounts.
Gewinner und Verlierer: Kurserholung bei US-REITs, Druck auf Wohnimmobilienwerte
Die höchste Gesamtrendite im Betrachtungszeitraum erzielte der US-Büro-REIT Hudson Pacific Properties mit 95,3 %. Eine steigende Nachfrage nach Büroflächen an der US-Westküste, Vermietungserfolge und Fortschritte bei der Finanzierung dürften das Investorenvertrauen gestärkt haben. Die Erholung erfolgte allerdings von einem stark gedrückten Bewertungsniveau: Über fünf Jahre verlor die Aktie rund 93 %. Hohe Verschuldung und Refinanzierungsrisiken bleiben Belastungsfaktoren.
Auf Rang zwei folgt die auf Gefängnisse und psychiatrische Einrichtungen spezialisierte GEO Group mit einer Gesamtrendite von 81,3 %. Die steigende Nachfrage staatlicher US-Auftraggeber führte zu Ergebniswachstum und einer Anhebung der Jahresprognose. Den dritten Platz belegt Chatham Lodging Trust mit 72,6 %. Der Hotel-REIT profitierte unter anderem von der Erholung der Geschäftsreisenachfrage im Silicon Valley.
Die Liste der Underperformer führt Nexity mit einem Total Return von −39,2 % an. Der französische Wohnimmobilienentwickler litt unter der schwachen Neubauwohnungsnachfrage und erschwerten Finanzierungsbedingungen. Auf den Rängen zwei und drei folgen die Zillow Group (Class A) mit −33,1 % und die CoStar Group mit −32,1 %. Zillow belasteten die Rahmenbedingungen am US-Wohnimmobilienmarkt; bei CoStar standen insbesondere Zweifel an der Rentabilität der Expansion des Wohnungsportals Homes.com im Vordergrund.
M&A-Aktivitäten: Konsolidierung schafft größere Plattformen
Die größte Transaktion des Betrachtungszeitraums ist der Zusammenschluss der US-Apartment-REITs AvalonBay Communities und Equity Residential zu Vivmark Residential. Die Kombination ähnlicher Portfolios erhöht die Sichtbarkeit am Kapitalmarkt. Der Report bewertet Mega-Merger dennoch differenziert: Begrenzten relativen Kostenvorteilen stehen mögliche Belastungen durch die komplexe und langwierige Integration gegenüber.
Zu den weiteren großen Transaktionen zählen die geplante Übernahme von Segro durch Prologis und die Übernahme des kanadischen First Capital REIT durch KingSett Capital und Choice Properties REIT. Bei Segro spielte insbesondere die Data-Center-Pipeline eine wichtige Rolle. In Europa zeigen zudem die Kombination von Aedifica und Cofinimmo sowie der geplante Zusammenschluss von WDP und Argan, wie größere Plattformen den Kapitalmarktzugang verbessern können.
Nach EPRA-Daten haben seit dem Hoch zu Beginn der 2020er Jahre 61 europäische Immobilienunternehmen mit einem Börsenwert von 81 Milliarden Euro die Börse verlassen. Neben Fusionen tragen Übernahmen durch nicht börsennotierte Investoren dazu bei. Für Aktionäre können die in der Regel anfallenden Übernahmeprämien einen Teil der in Europa vorherrschenden Bewertungsabschläge kompensieren.
ACM Sektor Momentum
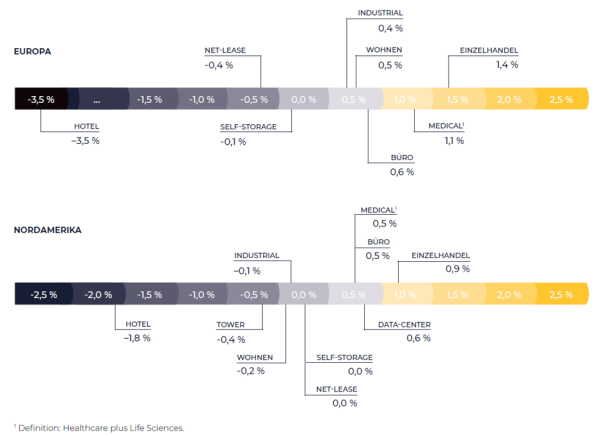
Ein hohes Momentum weisen derzeit Retail-Werte auf, die durch den Ausbau in den vergangenen Jahren stark unter der E-Commerce-Story und der Corona-Pandemie gelitten haben und die in letzter Zeit einiges an relativer Bewertung im Vergleich zu den anderen Sektoren gutmachen konnten. Die relativ stabilen impliziten Cap Rates im Retail-Sektor bei gleichzeitigem Anstieg der Werte in vielen anderen Sektoren deuten darauf hin, dass Anleger Retail-Aktien inzwischen wieder ausgewogener betrachten und die lange Zeit weitverbreitete Ablehnungshaltung abgelegt haben. Das positive Momentum im Office-Segment zeigt, dass Anleger dieses Segment in der Vergangenheit im relativen Vergleich zu anderen Sektoren noch kritischer gesehen haben als derzeit. Das negative Momentum im Hotelsegment indes dürfte nach wie vor als rechnerische Nachwehen der pandemiebedingten Schließungen zu interpretieren sein. Hotel-REIT-Cap-Rates wurden in den vergangenen Monaten von einem gleichzeitigen Anstieg des Zählers (des operativen Nettoeinkommens) sowie des Nenners (der Bewertung) erfasst. Die gleichzeitige Steigerung der Mieteinnahmen und der Aktienkurse führte insofern zu stabilen bis leicht steigenden Cap Rates, sodass die grundsätzlich positive Entwicklung des Sektors bei Betrachtung der Cap Rates nicht sichtbar wird. Der hohe Momentum-Wert des Data-Center-Sektors dürfte im Umfeld der durch die durch den Ausbau der Rechenkapazitäten der Hyperscaler getriebenen gegenwärtigen Goldgräberstimmung des Segments nicht allzu sehr überraschen.
Der „ACM Sektor Momentum“-Indikator vergleicht das aktuelle Pricing eines Sektors auf Basis der Implied Cap Rates mit dem Pricing des Gesamtmarkts und setzt den Preisunterschied mit den historisch beobachteten Implied Cap Rates (seit 2021) ins Verhältnis. Ein Sektor mit einem negativen Momentum-Wert ist somit im historischen Vergleich an den Börsen relativ niedrig bepreist, ein Sektor mit einem positiven Momentum relativ hoch – immer gemessen an den Implied Cap Rates. Relativ hohe Implied Cap Rates entsprechen dabei relativ niedrigen Bewertungen.