Immobilieninvestmentmarkt Deutschland: Größeres Angebot trifft auf neue Preisrealitäten
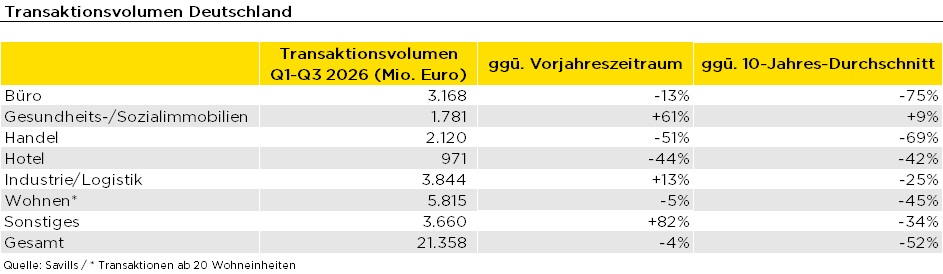
Am deutschen Investmentmarkt für Gewerbe- und Wohnimmobilien* belief sich das Transaktionsvolumen in den ersten drei Quartalen des Jahres 2026 auf knapp 21,4 Mrd. Euro und lag damit geringfügig unter dem Niveau des Vorjahres (ca. 22,3 Mrd. Euro). Dieses Volumen verteilt sich auf über 830 Transaktionen, womit deren Zahl 4 % über dem Vorjahreswert lag. Karsten Nemecek, Deputy CEO Germany bei Savills und verantwortlich für den Bereich Capital Markets, kommentiert das Marktgeschehen so: „Trotz der zahlreichen Unsicherheitsfaktoren hat der Investmentmarkt im bisherigen Jahresverlauf nur wenig an Dynamik verloren. Zugleich ist die Zahl der zum Verkauf stehenden Objekte in den vergangenen Monaten spürbar gestiegen. Damit wächst grundsätzlich das Potenzial für mehr Transaktionen. Der deutliche Zinsanstieg über den Sommer hat jedoch für neue Verunsicherung gesorgt. Ob aus dem größeren Angebot tatsächlich mehr Abschlüsse entstehen, hängt maßgeblich vom Umgang der Verkäufer mit dem veränderten Zinsumfeld ab. Die Erfahrung aus zahlreichen Prozessen zeigt: Wer bereit und in der Lage ist, seine Preisvorstellungen an die neuen Realitäten anzupassen, wird auf interessiertes Kapital treffen. Insgesamt bleibt die Liquidität jedoch eingeschränkt.“
Anfangsrenditen steigen – wohl auch perspektivisch
Vor dem Hintergrund der recht deutlich gestiegenen Anleiherenditen und Zinsen sowie zunehmenden Verkaufsdrucks hat Savills in den letzten Monaten eine Aufwärtsbewegung bei den Anfangsrenditen der meisten Nutzungen beobachtet. Per Ende September lagen die Spitzenrenditen zwischen 3,7 % für Mehrfamilienhäuser (+ 10 Basispunkte ggü. Q2-26) und 6,0 % für Shopping-Center (+/- 0 Bp.). „Inwieweit die in den letzten Monaten gestiegenen Zinsen und das große Objektangebot zu noch höheren Anfangsrenditen führen werden, bleibt abzuwarten“, blickt Nemecek voraus. Privatinvestoren/Family-Offices (7 % Anteil am Ankaufsvolumen) sowie die öffentliche Hand (11 %) spielten als Käufergruppen auch in diesem Jahr eine unvermindert überproportionale Rolle, wohingegen institutionelle Investoren typischerweise Nettoverkäufer blieben. Exemplarisch hierfür stehen Versicherungen, die ihren Immobilienbestand im bisherigen Jahresverlauf per Saldo um etwa eine viertel Milliarde Euro verringerten und zahlreiche weitere Objekte in Verkaufsprozessen haben. Damit setzt sich die Deinstitutionalisierung am Investmentmarkt vorerst fort und eine Trendwende ist nach Einschätzung von Savills nicht absehbar. Nemecek konstatiert: „Die vergangenen drei Jahre haben gezeigt: Eigentümer, die einen Verkauf in der Hoffnung auf ein besseres Marktumfeld aufgeschoben haben, gerieten häufig in eine noch schwächere Verhandlungsposition. Sofern man nicht über einen sehr langen Atem verfügt, spricht auch heute wenig für Abwarten.“
* nur Transaktionen ab 20 Wohneinheiten
Ergänzende Grafiken und Daten zu dieser Pressemeldung finden Sie in unserem Online-Dashboard zum Immobilieninvestmentmarkt.