Transaktionsmarkt für Hotelimmobilien bleibt deutlich hinter dem Vorjahresvolumen
5-Jahresvergleich mit moderatem Rückgang – Regionen außerhalb der Top 7 stützen den Markt
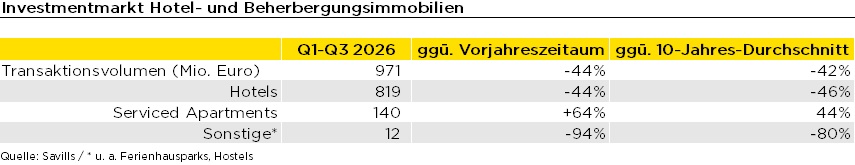
Das Hoteltransaktionsvolumen in Deutschland summierte sich nach Auswertungen von Cushman & Wakefield in den ersten neun Monaten 2026 auf rund 960 Mio. Euro. Damit schlägt gegenüber dem Vergleichszeitraum des Vorjahres (1,58 Mrd. Euro) ein Minus von 39 Prozent zu Buche. Gleichzeitig sinkt auch der Anteil der Nutzungsklasse Hotel am gesamten Transaktionsvolumen im Dreivierteljahr von 10 Prozent im Vorjahr auf rund 5 Prozent in 2026.
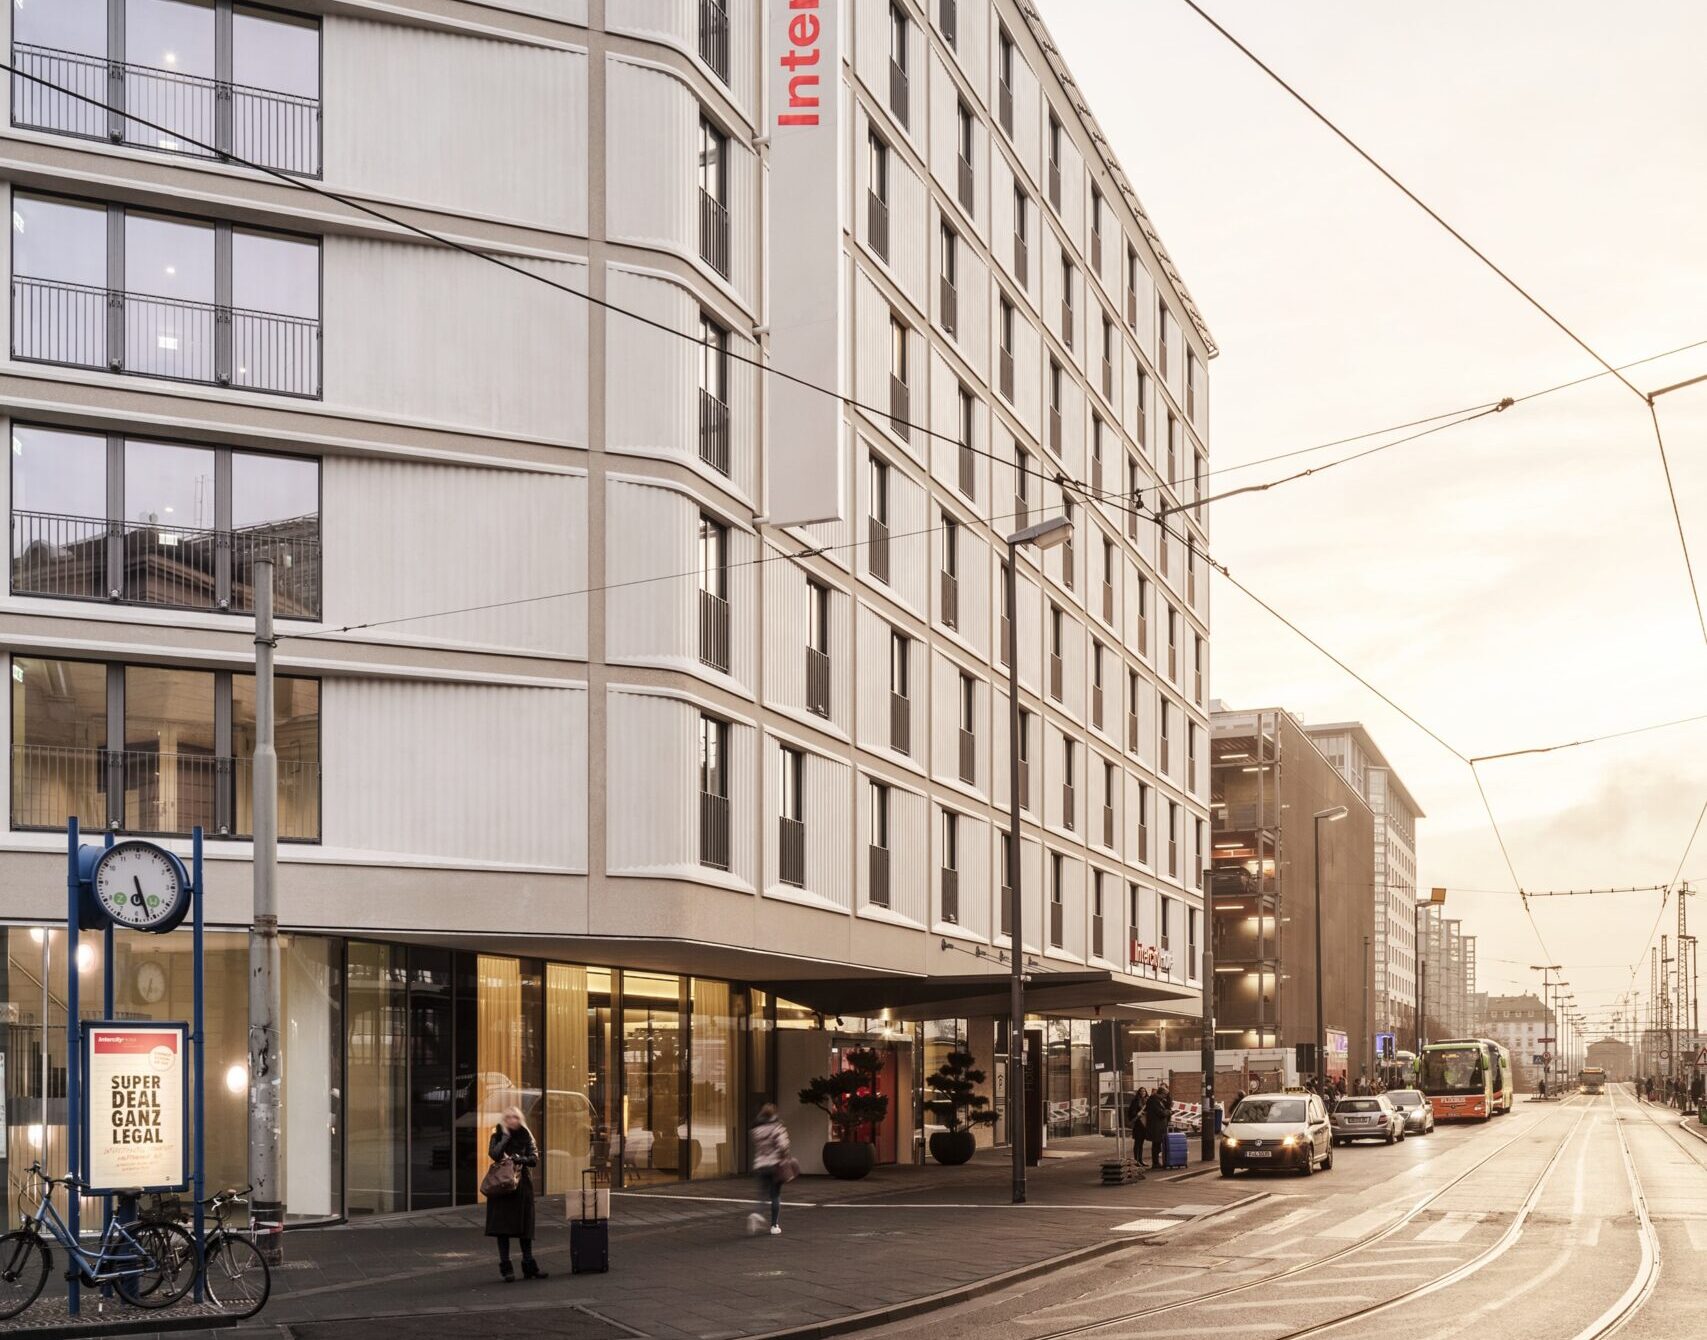
Als größte Hoteltransaktion der ersten neun Monate 2026 gilt nach wie vor der Verkauf des aus sechs Häusern bestehenden Deutschland-Anteils des Pentahotels-Portfolios durch die Aroundtown SA an ein Joint Venture der britischen Ogilvy Capital und der US-amerikanischen Ironstone Group. Herausragende Einzeltransaktion des dritten Quartals 2026 war der Erwerb des Intercity Hotels am Frankfurter Hauptbahnhof durch die Art-Invest. Verkäufer war die CA Immo.
Im Vergleich mit den 5-Jahres-Durchschnittswerten zeigte das Dreivierteljahr 2026 ein um 11 Prozent niedrigeres Volumen. „Trotz der beiden ‚Ausreißer‘ 2021 und 2025 gehen wir davon aus, dass der 5-Jahresvergleich mit den Jahren 2021 – 2025 auch zum Jahresende vergleichsweise moderat ausfallen wird“, ordnet Christine Mayer, Head of Hotel Valuation Germany bei Cushman & Wakefield, die Auswertungen ein. Der Vergleich zum 10-Jahresschnitt der ersten drei Quartale 2016 – 2025 mit einem Minus von 47 Prozent fällt deutlich stärker aus, hier fallen die Boomjahre vor der Pandemie entsprechend noch stark ins Gewicht.
Einer der Gründe für den deutlichen Rückgang beim Transaktionsvolumen ist das – bis auf den beschriebenen Anteil des Pentahotel-Portfolios – nahezu vollständige Fehlen von Hotel-Portfoliotransaktionen. „Wir sehen auf dem deutschen Hotelinvestmentmarkt eine klare Verschiebung. Oft werden einzelne Hotels gekauft, häufig mit dem Ziel, sie zu modernisieren oder sie beispielsweise als Serviced Apartments umzunutzen. Investoren verlangen jetzt belastbare Betreiberkonzepte und realistische Capex Pläne.“ Die Insolvenz der Revo-Gruppe habe den Markt punktuell beeinflusst, zahlreiche ehemalige Revo-Objekte werden jedoch von neuen Betreibern übernommen. Solche Einzelfälle würden als Marktbereinigung und als Opportunität für kapitalstarke Investoren bzw. expansive Betreiber bewertet. Christine Mayer weiter: „Investoren sind weiterhin präsent, sie kaufen aber selektiv Einzelobjekte mit stabiler Betreiberstruktur oder klarer Revitalisierungsperspektive. Portfoliotransaktionen fehlen – bis auf den Sonderfall Aroundtown-/Pentahotels-Portfolio, Asset Deals und Übernahmen durch Betreiber dominieren. Das schafft Chancen für Käufer, die gezielt in Refurbishment oder Umnutzung investieren wollen. Geografisch betrifft dies auch aktuell weniger Hotels in den großen Metropolen. Vielmehr sind Häuser in den Urlaubsregionen Deutschlands gefragt. Das passt auch zum allgemeinen Trend zum Kurz- und Wochenend-Urlaub in deutschen Urlaubsregionen, nicht nur an Nord- und Ostsee, sondern auch in den Mittelgebirgen.“
Eine der Transaktionen zum Zwecke von Refurbishment und einer damit verbundenen Umnutzung bzw. Repositionierung als Serviced Apartments war der Kauf zweier ehemals als klassische Hotels geführte Häuser am Kölner Hauptbahnhof durch die Centralis Immobilien Gruppe unter Vermittlung von Cushman & Wakefield.
Deutlich moderaterer Rückgang außerhalb der Top 7
Auch bei der Auswertung der Statistiken nach Regionen wird dies offensichtlich: mit einem Minus von rund 21 Prozent (auf 550 Mio. Euro in den ersten drei Quartalen) ist der Rückgang gegenüber dem Vorjahreszeitraum in den Regionen außerhalb der Top 7 deutlich geringer als in den Top-7-Märkten (Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, München und Stuttgart) mit von 54 Prozent (auf 411 Mio. Euro). „Letztlich stützen die Transaktionen außerhalb der Top 7 den Markt“, so Mayer. Statt großer Portfoliotransaktionen dominieren Einzeltransaktionen, teils in Mittelzentren, teils in Ferienregionen.
Renditen bleiben stabil
Unverändert auch im neunten Quartal in Folge bleiben die Spitzenrenditen im Hotelbereich nach Einschätzung von Cushman & Wakefield mit 5,50 % stabil. Inwiefern diese stabile Rendite nach der Anhebung der Leitzinsen auch bis zum Jahresende weiter fortgeschrieben werden kann, wird das vierte Quartal zeigen.