Deutscher Investmentmarkt für Gesundheits- und Sozialimmobilien: Konsolidierung bei Pflegeheimbetreibern als Investmentopportunität
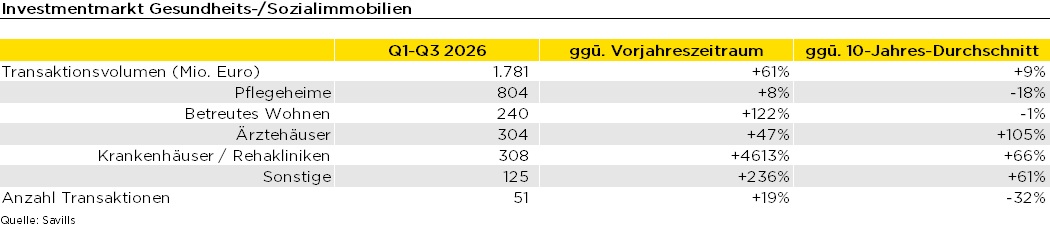
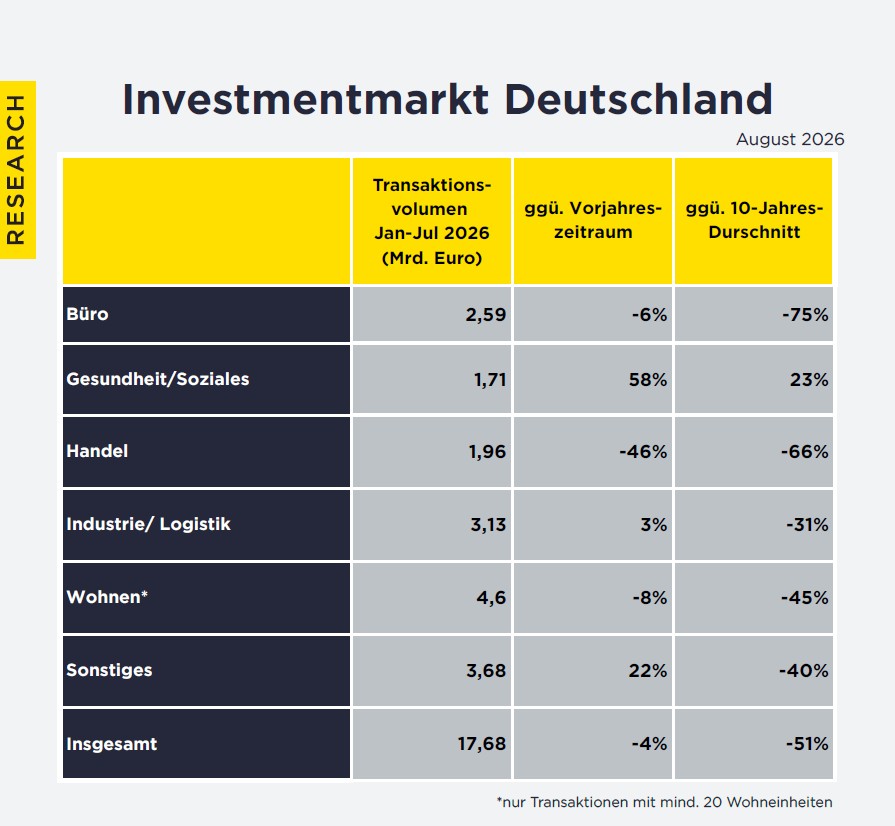
In den ersten drei Quartalen des Jahres 2026 belief sich das Transaktionsvolumen mit Gesundheits- und Sozialimmobilien laut Savills auf fast 1,8 Mrd. Euro. Damit wird das laufende Jahr das mit Abstand höchste Transaktionsvolumen seit dem Jahr 2022 aufweisen. Maßgeblichen Anteil daran hatte die Mehrheitsübernahme von Cofinimmo durch Aedifica sowie der Erwerb eines Ärztehaus-Portfolios von Northwest Healthcare Properties durch TPG Real Estate im 1. Quartal, auf die zusammen etwas mehr als die Hälfte des Transaktionsvolumens entfällt.
Die Spitzenrendite für Pflegeheime stieg im 3. Quartal zum zweiten Mal in Folge um 10 Basispunkte und lag somit bei 5,4 %. Die Spitzenrendite für Ärztehäuser stieg ebenfalls um 10 Basispunkte auf 4,8 %, während für Betreutes Wohnen ein Anstieg um 20 Basispunkte auf 4,7 % erfolgte.
Max Eiting, Director und Head of Healthcare Capital Markets bei Savills in Deutschland, kommentiert das Marktgeschehen wie folgt: „Im dritten Quartal wurden am Investmentmarkt für Gesundheits- und Sozialimmobilien überwiegend kleinere und insgesamt auch etwas weniger Transaktionen abgeschlossen. Gleichwohl beobachten wir insbesondere auf Eigentümerseite eine hohe Marktaktivität und rechnen in den kommenden Quartalen mit einem wachsenden Angebot. Ein Grund dafür ist, dass mehr Fonds das Ende ihrer vorgesehenen Laufzeit erreichen. Während Investoren aus Deutschland weiterhin überwiegend selektiv agieren, treten ausländische Anleger derzeit deutlich ankaufsfreudiger auf, vor allem im Pflegeheimsegment. Auffällig ist, dass bei vielen erfolgreichen Pflegeheimtransaktionen ein Betreiberwechsel Teil der Investmentstrategie war. Begünstigt wird dies durch die Rückkehr einiger Betreiber auf einen Expansionskurs sowie die fortschreitende Konsolidierung des Betreibermarktes, wodurch sich Chancen für bestimmte Portfolios ergeben. Vor dem Hintergrund der gestiegenen Zinsen haben die Spitzenrenditen im dritten Quartal über alle Nutzungsarten hinweg zugelegt. Core-Transaktionen bleiben jedoch rar und in der Breite des Marktes bewegt sich die Zahlungsbereitschaft überwiegend bei Faktoren von 14- bis 15-fach.“
Im Hinblick auf das Transaktionsvolumen dominierten Pflegeheime das Marktgeschehen von Januar bis September, was unter anderem auf die Mehrheitsübernahme von Cofinimmo zurückzuführen ist. Mit ihnen wurden 804 Mio. Euro bzw. 45 % des Gesamtvolumens umgesetzt. Danach folgten Ärztehäuser mit einem Volumen von 304 Mio. Euro (17 % des Gesamtvolumens). Auf Krankenhäuser und Rehakliniken entfielen zusammen 308 Mio. Euro bzw. 17 % des Gesamtvolumens – dieser hohe Wert erklärt sich unter anderem durch Rehakliniken, die im Rahmen der Cofinimmo-Übernahme gehandelt wurden, und durch Konversionsprojekte bei Krankenhäusern. Auf Betreutes Wohnen entfielen 240 Mio. Euro bzw. 13 % des Volumens.
Bei der Anzahl der Transaktionen lagen allerdings Ärztehäuser an der Spitze, während Pflegeheime den zweiten Platz belegten.
Ergänzende Grafiken und Daten zu dieser Pressemeldung finden Sie in unserem Online-Dashboard zum Immobilieninvestmentmarkt.