Investmentmarkt München: Mit Abstand höchstes Volumen unter den A-Standorten
BNP Paribas Real Estate veröffentlicht Marktzahlen für Q3 2026
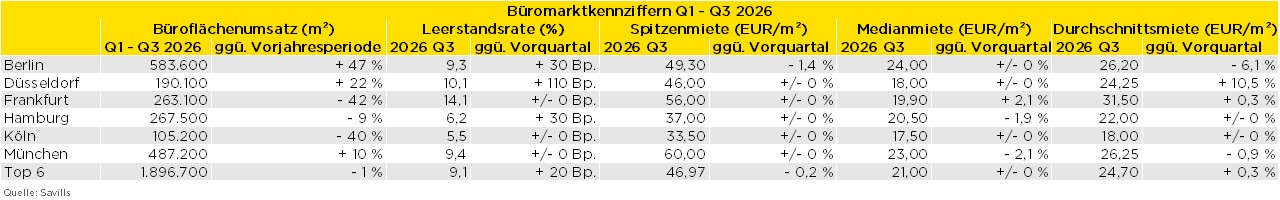
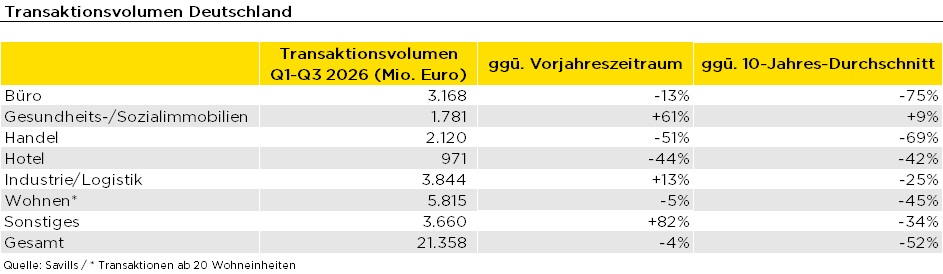
Der Münchener Investmentmarkt schließt den September mit einem gewerblichen Investmentvolumen von rund 1,7 Mrd. € ab und bleibt damit der umsatzstärkste Investmentstandort unter den A-Städten. Vor dem Hintergrund der nochmaligen Zinserhöhung und der anhaltenden geopolitischen Konflikte war das dritte Quartal mit rund 470 Mio. € im Einklang mit dem bundesweiten Trend etwas umsatzschwächer. Die Tatsache, dass aber auch in den letzten Monaten sowohl großvolumige Transaktionen als auch mehrere im Non-Core-Segment über die Ziellinie gebracht werden konnten, zeugt jedoch vom grundsätzlich hohen Vertrauen in die Bayernmetropole. Untermauert wird dies mit Blick auf den Büronutzermarkt, der das beste Ergebnis seit 2022 vermelden und gerade im Premiumsegment hohes Mietwachstum generieren kann. Im Vergleich zum Vorjahreszeitraum wurden auch vermehrt großvolumige Transaktionen registriert. Zu diesen zählen im Einzelhandelssegment der Verkauf der Alten Akademie, die von der Thiele Stiftung erworben wurde, und im Bürosegment die Verkäufe der innerstädtischen Büro-Assets am Prinzregentenplatz 7 bis 9 und in der Sonnenstraße 15 (ehem. Lindbergh-Haus). Dies ergibt die Analyse von BNP Paribas Real Estate.
„Hinsichtlich der Büro-Spitzenrenditen darf sich München zu den stabilsten Standorten zählen. Während in den übrigen Städten vor dem Hintergrund der veränderten Rahmenbedingungen am Kapitalmarkt erste Korrekturen vorgenommen wurden, liegt die Netto-Spitzenrendite seit 2023 stabil bei 4,20 %. Auch für Highstreet-Assets sind die Anpassungen vergleichsweise gering, diese notieren mit 3,50 % nur 5 Basispunkte über dem Vorjahr. Lediglich bei Logistik-Assets kann sich München dem bundesweiten Trend nicht entziehen, hier liegt die Spitzenrendite mit 4,70 % 30 Basispunkte über dem Vorjahreswert“, erläutert Michael Morgan, Münchener Niederlassungsleiter der BNP Paribas Real Estate GmbH.
Bürotransaktionen dominieren, überdurchschnittlich hoher Anteil von Großdeals
Die Verteilung des Investmentvolumens auf die verschiedenen Assetklassen ähnelt in weiten Teilen der des Vorjahreszeitraums. Erneut vereinen Büroimmobilien knapp die Hälfte des Volumens auf sich und damit einen deutlich höheren Anteil als bundesweit (26 %). Zwar wurde der Großteil des Volumens in der City generiert, aber auch in dezentralen Lagen wurden rund 200 Mio. € angelegt. Auf Einzelhandelsobjekte entfällt ein gutes Fünftel, vor allem gepusht von der Alten Akademie. Hotels, die im Vorjahr dank des Verkaufs des Mandarin Oriental noch 19 % beisteuerten, sind mit jetzt 8 % auf ihr gewöhnliches Niveau zurück.
Räumlich betrachtet entfällt das Gros des Volumens auf die City (56 %), in der auch alle Verkäufe im dreistelligen Millionenbereich lokalisiert sind. Aber auch in den Nebenlagen (18 %) und der Peripherie (21 %) wurde umfangreich – unter anderem in Büroimmobilien und Entwicklungsgrundstücke – investiert, während der Cityrand mit knapp 5 % noch unterrepräsentiert ist. Hinsichtlich der Verteilung nach Größenklassen ist im aktuellen Jahr eine hohe Beteiligung des Segments über 100 Mio. € zu verzeichnen. Sie ist mit über 43 % aktuell nicht nur am umsatzstärksten, auch absolut betrachtet wurde hier deutlich mehr umgesetzt als im Vorjahreszeitraum. Auch in allen übrigen Segmenten wurde, mit Ausnahme des mittleren Segments zwischen 25 und 50 Mio. €, mehr investiert als Q1-Q3 2025.
Perspektiven
„Der Münchener Investmentmarkt präsentiert sich gewohnt stark und verfestigt seine Position als bundesweit wichtigster Investmentstandort. Dank einer Vielzahl großvolumiger Transaktionen kann München entgegen dem bundesweiten Trend im Vorjahresvergleich sogar ein deutliches Umsatzplus vorweisen, und auch nach den abermaligen Leitzinserhöhungen war in den letzten drei Monaten kein Einbruch des Transaktionsgeschehens zu verzeichnen. Rückenwind erhält der Investmentmarkt vom starken wirtschaftlichen Umfeld und positiven Zahlen von den Nutzermärkten, egal, ob Büro, Einzelhandel oder Logistik. Nichtsdestotrotz steht aber auch die Bayernmetropole unter dem Einfluss eines herausfordernden Umfelds mit gleich mehreren globalen Krisenherden und einem veränderten Kapitalmarkt sowie den daraus folgenden Auswirkungen auf das Investmentumfeld. Ob und in welchem Umfang das Schlussquartal mit einem anziehenden Investmentgeschehen aufwarten kann, hängt jedoch nicht zuletzt vom Transaktionstempo ab, das sich in Folge der veränderten Rahmenbedingungen am Kapitalmarkt verlangsamt hat. Ob und in welchem Umfang in diesem Zusammenhang auch in München Anpassungen der Büro-Spitzenrendite erfolgen werden, bleibt abzuwarten. Sicher ist jedoch, dass München eine gut gefüllte Pipeline attraktiver Investmentchancen hat und wie kaum eine andere Stadt das Investoreninteresse auf sich ziehen kann“, so Michael Morgan.
Link zum Marktbericht: https://www.realestate.bnpparibas.de/marktberichte/investmentmarkt/muenchen-report