Büroflächenumsatz erreicht wieder Vorjahresniveau
Leerstandsquote steigt auf neun Prozent – Topflächen bleiben knapp
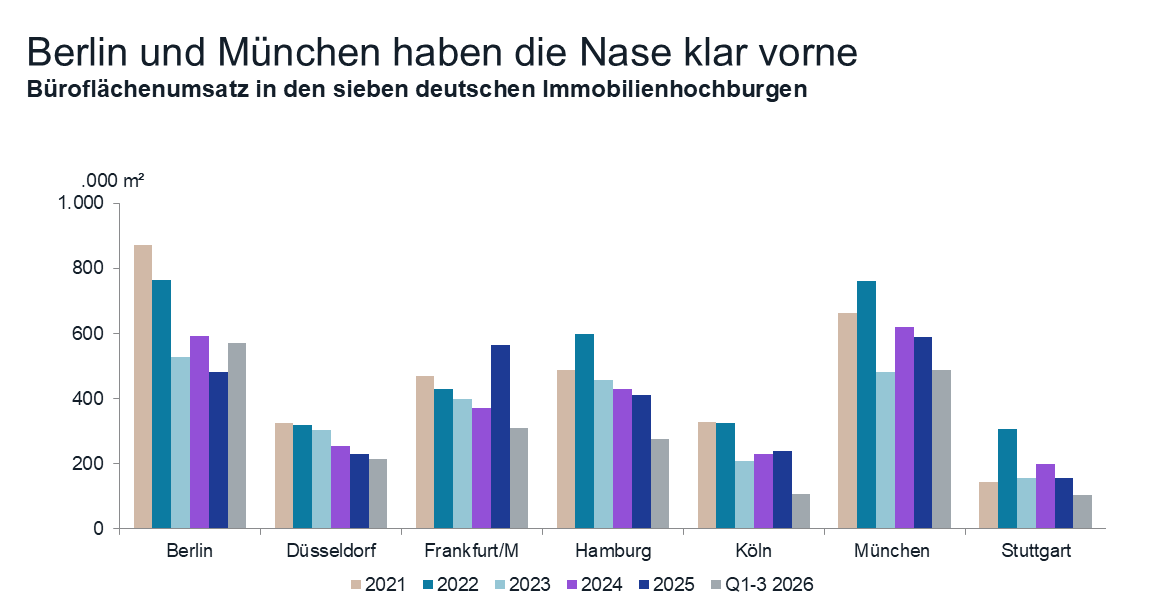
Die deutschen Bürovermietungsmärkte haben im dritten Quartal 2026 ein wenig an Fahrt gewonnen, ohne dass sich das Gesamtbild grundlegend gedreht hätte. In den sieben Metropolen wurden von Januar bis September 2,07 Millionen m² Bürofläche umgesetzt – 1,3 Prozent mehr als im Vorjahreszeitraum. Nach dem schwachen Auftaktquartal liegt der Umsatz damit das zweite Quartal in Folge über dem Vorjahreswert.
„Der Büromarkt hat sich von seinem schwachen Jahresauftakt erholt und liegt nach neun Monaten wieder auf Vorjahresniveau. Weiterhin wird das Ergebnis von wenigen Märkten und einzelnen Großabschlüssen getragen, während Unternehmen in der Breite bei Anmietungen zurückhaltend bleiben. Für das Gesamtjahr erwarten wir einen Flächenumsatz von rund 2,76 Millionen m² und damit ein leichtes Plus von gut drei Prozent im Vergleich zu 2025″, sagt Konstantin Kortmann, CEO JLL Germany.
Konjunktur hellt sich auf – am Arbeitsmarkt fehlt die Trendwende
Die gesamtwirtschaftlichen Signale sind besser als noch zur Jahresmitte. Das Bruttoinlandsprodukt wuchs im zweiten Quartal um 0,3 Prozent im Vergleich zum Vorquartal, nahezu alle Wirtschaftsforschungsinstitute haben ihre Prognosen für 2026 teilweise deutlich angehoben. Der ifo-Geschäftsklimaindex stieg im September zum fünften Mal in Folge auf 89,9 Punkte und erreichte den höchsten Stand seit Mai 2023. Bei den Dienstleistern drehte das Geschäftsklima wieder ins Positive.
Gleichzeitig bleiben die Belastungen bestehen. So lag die Zahl der Erwerbstätigen im zweiten Quartal 0,5 Prozent unter dem Vorjahreswert, während das ifo-Beschäftigungsbarometer zwar eine Stabilisierung, aber noch keine echten Aufwärtstendenzen zeigt. Hinzu kommen globale Herausforderungen, das höhere Zinsniveau, eine anziehende Inflation, die im Euroraum im August bei 3,3 Prozent lag, sowie hohe Bau- und Energiepreise. Insgesamt belastet das weiterhin die Planungssicherheit der Unternehmen.
„Konjunkturell sehen wir Rückenwind, am Arbeitsmarkt aber noch keine Trendwende. Gerade die Beschäftigungsentwicklung ist für die Flächennachfrage entscheidend. Da auch die Neuanfragen weiter eher rückläufig sind, bleibt der Markt im Kern seitwärtsgerichtet, zeigt aber vor allem im Spitzensegment Zugkraft“, sagt Helge Scheunemann, Head of Research JLL Germany.
Berlin und München tragen das Plus, übrige Märkte bleiben zurück
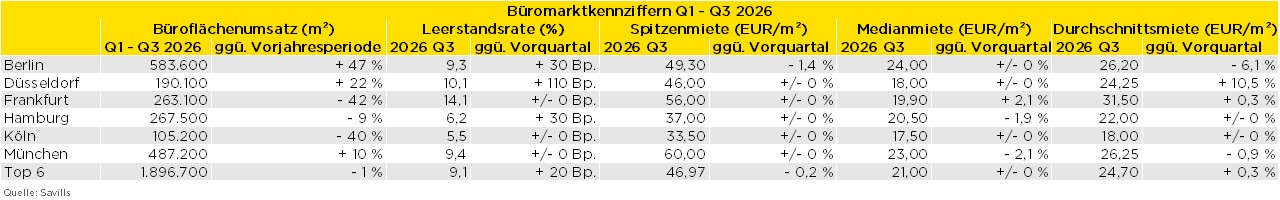
Die Entwicklung in den sieben Metropolen bleibt uneinheitlich. Berlin mit 571.800 m² und einem Plus von 61 Prozent sowie München mit 488.400 m² und einem Plus von 17,5 Prozent stehen zusammen für mehr als die Hälfte des Gesamtumsatzes. Die übrigen fünf Märkte liegen zusammengenommen knapp 21 Prozent unter dem Vorjahreswert.
In Berlin setzt sich die Belebung auch im Segment oberhalb von 5.000 m² fort. Dazu zählt die Anmietung der Berliner Verkehrsbetriebe (BVG) mit rund 40.000 m² am Verkehrsknotenpunkt Ostkreuz, der bislang größte Abschluss des Jahres. Auch in Düsseldorf sorgen größere Abschlüsse für Bewegung. Allein die Anmietung von Uniper über 36.800 m² und ein weiterer Abschluss mit rund 9.800 m² stehen für knapp die Hälfte des Quartalsumsatzes. Darüber hinaus gibt es überdurchschnittlich viele Gesuche nach großen Büroflächen.
In Frankfurt zog der Umsatz gegenüber dem Vorquartal um knapp 30 Prozent an, liegt nach neun Monaten mit einem Minus von 34 Prozent aber weiterhin deutlich unter dem sehr hohen Vorjahreswert. Viele Abschlüsse entfallen inzwischen auf Lagen außerhalb des CBD, weil in den besten Lagen zusammenhängende Flächen fehlen.
Auch Köln und Hamburg bleiben hinter dem Vorjahresergebnis zurück. In Köln, wo größere Abschlüsse fehlen und Entscheidungen sich weiter verzögern, beträgt das Minus 39 Prozent. Hamburg verzeichnet einen Rückgang um 16 Prozent, wobei Eigennutzer-Baustarts, die 28 Prozent des Quartalsumsatzes ausmachten, das Ergebnis stützten. Stuttgart liegt nach neun Monaten 16,3 Prozent unter dem Vorjahreswert, konnte im dritten Quartal jedoch deutlich mehr Flächenumsatz verbuchen als im sehr schwachen Vorjahresquartal.
„Beim Nachfrageverhalten hat sich wenig verändert. Unternehmen suchen weiterhin Büroflächen, die nur 50 bis 70 Prozent der bislang von ihnen genutzten Fläche ausmachen. Gleichzeitig werden kürzere Laufzeiten von Eigentümern akzeptiert, sofern aufwändige Ausbauten die Wirtschaftlichkeit des Mietvertrags nicht gefährden“, sagt Miguel Rodriguez Thielen, Head of Office Leasing JLL Germany.
Topflächen bleiben trotz steigender Leerstände knapp
Der Leerstand ist im dritten Quartal wieder deutlich stärker gestiegen als in den Vorquartalen und erhöhte sich um rund 560.000 m² auf neun Millionen m². Damit kletterte die Leerstandsquote auf 9,0 Prozent, nach 8,5 Prozent im zweiten Quartal und 7,9 Prozent vor einem Jahr. Die höchsten Quoten weisen Frankfurt mit 12,1 Prozent und Düsseldorf mit zwölf Prozent auf, während Köln mit 5,1 Prozent weiterhin den niedrigsten Wert verzeichnet. In München wurde erstmals die Marke von zwei Millionen m² Leerstand überschritten. In Berlin stieg die Quote binnen eines Quartals um 0,7 Prozentpunkte auf 9,3 Prozent.
Der Anstieg geht vollständig auf den klassischen Leerstand zurück, während die Untermietflächen mit 844.800 m² sogar leicht unter dem Vorjahresniveau liegen. Gleichzeitig sank der belegte Büroflächenbestand im dritten Quartal und liegt über zwölf Monate betrachtet um 377.000 m² im Minus. Darin zeigt sich die Polarisierung des Büromarkts: Unternehmen suchen neue, hochwertig ausgestattete Flächen und hinterlassen bei einem Umzug in der Regel ältere, aber oftmals größere Büros. Dadurch steigen die Leerstände, während der belegte Bestand sinkt.
„Die hohe Leerstandsquote darf nicht darüber hinwegtäuschen, dass wir bei hochwertigen Flächen in gefragten Lagen keinen Mietermarkt haben. Viele der leerstehenden Objekte werden aufgrund ihrer Lage oder Qualität kaum nachgefragt. Wer heute in Frankfurt eine zusammenhängende Bürofläche von 3.000 m² sucht, trifft zunächst auf weit über eine Million Quadratmeter Leerstand. Beschränkt sich die Suche aber auf das Bankenviertel oder das Messe-Areal, bleiben nur knapp eine Handvoll Objekte, die tatsächlich für eine Anmietung zur Verfügung stehen. Nutzer müssen deshalb deutlich früher mit der Objektsuche starten“, so Rodriguez Thielen.
Geringe Neubaupipeline eröffnet Chancen für Eigentümer
In den ersten neun Monaten dieses Jahres kamen 697.200 m² neue oder totalsanierte Flächen auf den Markt und damit knapp acht Prozent mehr als im Vorjahreszeitraum. Davon sind mit 299.600 m² noch 43 Prozent nicht vermietet. Für das Gesamtjahr ist nach aktuellem Stand mit etwas mehr als einer Million m² zu rechnen, womit das Fertigstellungsvolumen leicht unter dem Niveau von 2025 bleiben dürfte.
Auch für 2027 zeichnet sich keine deutliche Ausweitung des Angebots ab. Aktuell befinden sich 1,17 Millionen m² im Bau oder in Planung, von denen 728.800 m² noch frei verfügbar sind. Fast die Hälfte dieses verfügbaren Volumens entfällt mit 47 Prozent auf Berlin, während spekulative Projektentwicklungen in einigen Märkten kaum noch stattfinden.
„Für Eigentümer mit Bestandsobjekten in attraktiven Lagen eröffnet sich dadurch eine Möglichkeit. Budget und Ressourcen vorausgesetzt, bietet die geringe Projektpipeline Chancen für First Mover, Flächen auf ein neues Qualitätsniveau zu heben. Wir sehen erste institutionelle Eigentümer, die ihr Portfolio konsequent durchleuchten und entsprechende Budgets bereitstellen“, sagt Scheunemann.
Spitzenmieten bleiben nach den Anstiegen des ersten Halbjahres stabil
Im dritten Quartal blieben die Spitzenmieten in sechs der sieben Märkte unverändert. Lediglich Stuttgart verzeichnete einen Anstieg von 37 Euro/m² auf 40 Euro/m² und Monat, während München mit 62 Euro/m² weiterhin der teuerste Markt ist, gefolgt von Frankfurt mit 55 Euro/m² und Berlin mit 48 Euro/m².
Im Vorjahresvergleich zeigt sich dagegen in mehreren Märkten ein deutliches Plus. In Hamburg stieg die Spitzenmiete um 13,9 Prozent auf 41 Euro/m², in Stuttgart um 8,1 Prozent, in Frankfurt um 5,8 Prozent, in München um 3,3 Prozent und in Berlin um 3,2 Prozent. Unverändert blieben die Spitzenmieten in Düsseldorf mit 46 Euro/m² und Köln mit 32,50 Euro/m².
Im letzten Quartal dürfte der Mietanstieg wieder an Fahrt aufnehmen. JLL rechnet in fünf der sieben Märkte mit weiteren Steigerungen, in Frankfurt auf 56 Euro/m², in München auf 63 Euro/m², in Berlin auf 48,50 Euro/m², in Hamburg auf 42 Euro/m² und in Köln auf 33,50 Euro/m². Der JLL-Spitzenmietpreisindex dürfte zum Jahresende 318,6 Punkte erreichen und damit 4,2 Prozent über dem Jahresendwert 2025 liegen.
Ausblick: Seitwärtsbewegung mit Zugkraft im Spitzensegment
Für das Gesamtjahr zeichnet sich an den Büromärkten ein moderates Umsatzwachstum ab, während makroökonomische Faktoren die Planbarkeit weiterhin belasten. „Die Marktstimmung bleibt verhalten auf stabilem Niveau, Unternehmen agieren bei Anmietungen vorsichtig und die Neuanfragen sind rückläufig“, fasst Kortmann zusammen. „Dennoch halten wir an unserer Jahresprognose fest. Der Markt funktioniert, aber er differenziert klar: Wer Qualität, Lage und Infrastruktur bietet, findet Mieter – wer sie nicht bietet, konkurriert zunehmend über Incentives und Flexibilität.“