Internationale Investoren dominieren Markt für Gesundheitsimmobilien
Renditen für Spitzenprodukt ziehen an
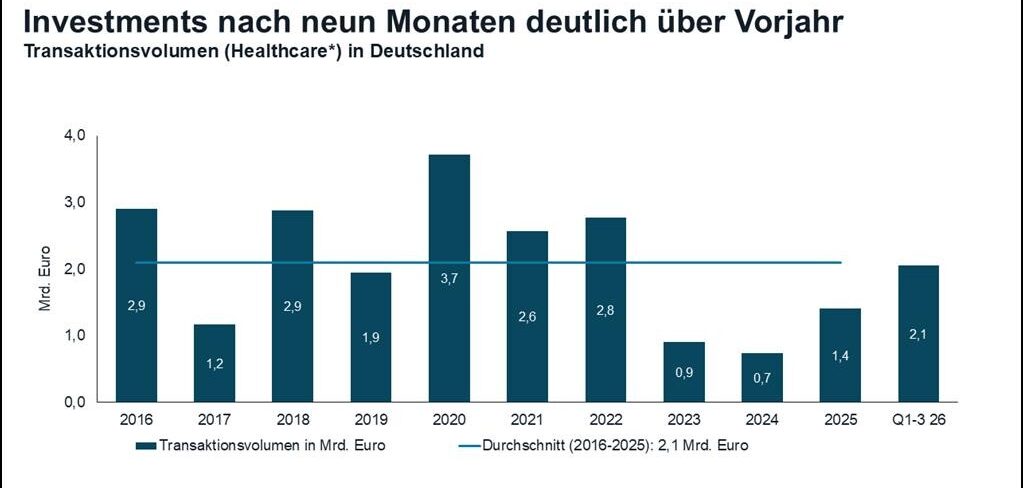
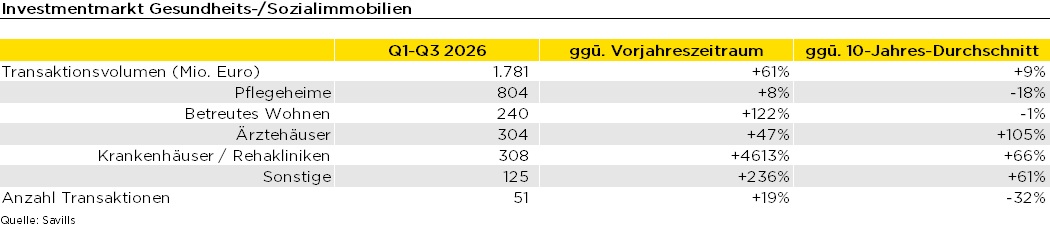
Auch nach den ersten neun Monaten bleibt der Investmentmarkt für Gesundheitsimmobilien auf Wachstumskurs. Mit einem Transaktionsvolumen von 2,1 Milliarden Euro übertrifft der Markt bereits das Ergebnis des kompletten Vorjahres um die Hälfte (1,4 Milliarden Euro). Im Vergleich zum Vorjahreszeitraum (1,24 Milliarden Euro) ergibt sich ein Plus von 70 Prozent.
Allerdings ließ die Dynamik im dritten Quartal im Vergleich zu den ersten beiden Quartalen deutlich nach. So wurden von Juli bis September in neun Transaktionen Pflegeheime, Kliniken und Medizinische Versorgungszentren im Umfang von lediglich rund 250 Millionen Euro gehandelt. Insbesondere das erste Quartal war jedoch von Großdeals geprägt gewesen, wie dem Verkauf eines Portfolios mit 19 Ärztehäusern und medizinischen Versorgungszentren.
Die aktuellen Rahmenbedingungen erschweren vor allem bei Core-Investments die Preisfindung: „Bei sehr hochwertigem Produkt ist die Sensibilität auf das gestiegene Zinsniveau am höchsten. Die Preiskalkulation geht momentan für viele nicht mehr auf“, weiß Peter Tölzel, Senior Director Healthcare Investment JLL Germany. Entsprechend verschiebt sich die Nachfrage nach anderen Risikoklassen mit einem höheren Renditeprofil. „Für opportunistische oder Core-plus-Objekte ist Kapital weiterhin vorhanden und insbesondere Value-add-Investments werden zurzeit stark nachgefragt.“
Aufgrund der aktuellen Marktsituation wurden die Spitzenrenditen angehoben. Bei Pflegeheimen liegt sie nun bei 5,25 Prozent und damit um 15 Basispunkte höher als zur Jahresmitte.
Auffallend ist nach wie vor der hohe Anteil internationaler, der sich nach neun Monaten auf 79 Prozent beläuft. Bei den Sub-Assetklassen haben Senioren- und Pflegeheime mit 63 Prozent den größten Anteil am Gesamtumsatz. Dahinter folgen Kliniken mit 23 Prozent und Ärztehäuser sowie Medizinische Versorgungszentren mit 14 Prozent.
Das Interesse an medizinischen und ambulanten Versorgungszentren ist weiterhin stark. Allerdings fehlt häufig das passende Produkt. „Bei Ärztehäusern sind nicht selten andere Nutzungen wie Einzelhandel oder Büro integriert, was von den Investoren kritisch gesehen wird. Schließlich agieren die Investmentmanager mit klar definierten Investitionsprofilen und wollen gegenüber ihren Endinvestoren vermeiden, dass es zu einer Verwässerung dieser Kriterien kommt“, erläutert David Keller, Team Leader Healthcare Investment JLL Germany. Im Ergebnis führe dies zu einer eingeschränkten Marktgängigkeit von Mischnutzungsobjekten in einer Marktphase wie dieser. „Die Lösung ist ein Renditeaufschlag, was wiederum eine andere Käuferklientel anzieht.“
Für das vierte Quartal gibt er sich dennoch zuversichtlich, dass weitere Transaktionen über die Ziellinie kommen werden. Vor allem beim Seniorenwohnen gebe es „Volumen in der Pipeline“. Auch ein paar kleine Pflegeheimportfolios könnten bis Ende des Jahres einen neuen Eigentümer finden.