Deutscher Transaktionsmarkt für Wohnportfolios im Herbst 2026 mit nachlassender Dynamik
Nach der zwischenzeitlichen Belebung im ersten Halbjahr 2026 hat sich die Dynamik auf dem deutschen Transaktionsmarkt für Wohnportfolios (ab 30 Wohneinheiten) zuletzt wieder abgeschwächt, wie die aktuelle Marktanalyse von NAI apollo, Mitglied von NAI Partners Germany, zeigt. Für positive Marktimpulse sorgen ein weiterhin solides Nachfragefundament, die zunehmende Rückkehr internationaler Investoren sowie eine hohe Aktivität im […]
Nach der zwischenzeitlichen Belebung im ersten Halbjahr 2026 hat sich die Dynamik auf dem deutschen Transaktionsmarkt für Wohnportfolios (ab 30 Wohneinheiten) zuletzt wieder abgeschwächt, wie die aktuelle Marktanalyse von NAI apollo, Mitglied von NAI Partners Germany, zeigt. Für positive Marktimpulse sorgen ein weiterhin solides Nachfragefundament, die zunehmende Rückkehr internationaler Investoren sowie eine hohe Aktivität im Value-Add- und opportunistischen Segment. Zugleich bremsen geopolitische Unsicherheiten, anspruchsvolle Finanzierungsbedingungen und die anhaltende Schwäche des Projektentwicklungsmarktes die Investmentaktivität. Vor diesem Hintergrund sank das Transaktionsvolumen von 2,4 Mrd. Euro im zweiten Quartal 2026 auf 1,7 Mrd. Euro im dritten Quartal 2026 und erreichte damit den niedrigsten Quartalswert seit dem zweiten Quartal 2024.
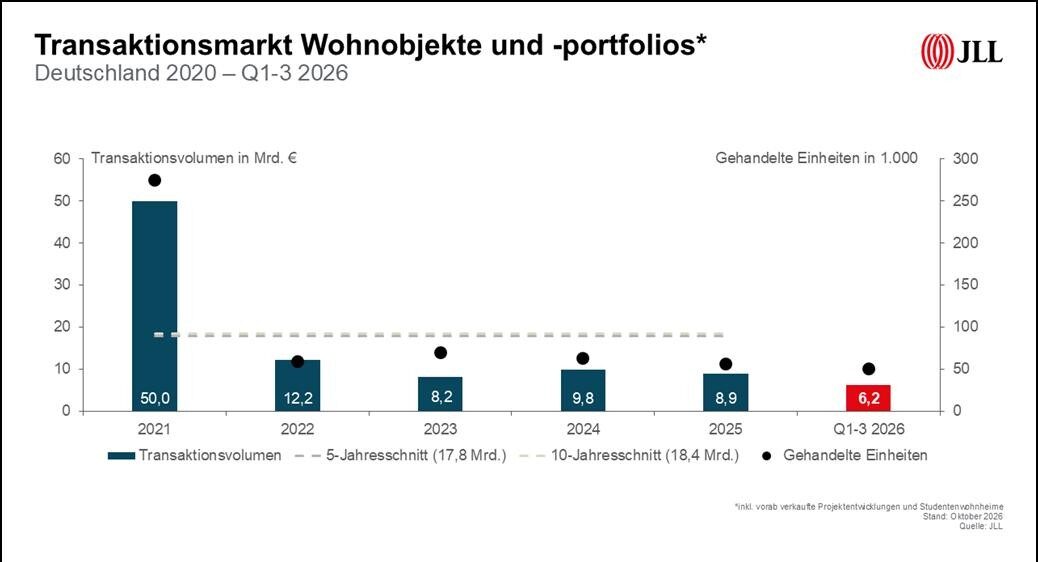
„Auf Jahressicht zeigt sich der Markt leicht rückläufig. Nach den ersten neun Monaten summiert sich das Transaktionsvolumen auf 6,2 Mrd. Euro. Damit wurde zwar bereits das Gesamtjahresergebnis 2023 erreicht, das Vorjahresvolumen von 6,3 Mrd. Euro im Vergleichszeitraum jedoch knapp verfehlt. Bemerkenswert ist dabei, dass dieses Ergebnis im Gegensatz zum Vorjahr ohne die Unterstützung eines großvolumigen Einzeldeals von mehr als 500 Mio. Euro erzielt wurde. Stattdessen wurde die Marktaktivität von Portfoliotransaktionen im Bereich bis 100 Mio. Euro geprägt“, erläutert Dr. Konrad Kanzler, Head of Research bei NAI apollo.
„Der Käuferkreis für Wohnportfolios im höheren dreistelligen Millionenbereich bleibt unter den inländischen Investoren derzeit begrenzt. Viele deutsche Marktteilnehmer konzentrieren sich stattdessen auf kleinere und mittelgroße, regional fokussierte Bestände mit aktivem Wertsteigerungspotenzial. Mit einem Ankaufsvolumen von 3,6 Mrd. Euro stellen inländische Investoren weiterhin den Großteil des Volumens“, so Mario Stanke, Head of Residential Investment bei NAI apollo.
„Das Transaktionsgeschehen wird zunehmend von der Eigenkapitalausstattung und Bonität der Investoren bestimmt. Während Finanzierer Fremdkapital weiterhin selektiv vergeben, gewinnen Restrukturierungs- und Sondersituationen an Bedeutung. Davon profitieren vor allem liquide Investoren, die Insolvenzverkäufe und Portfolios mit Manage-to-Core-Potenzial gezielt für ihre Anlagestrategien nutzen“, sagt Stefan Mergen, geschäftsführender Gesellschafter der apollo valuation & research.
Die höchste Marktdynamik entfällt auf kleine und mittelgroße Transaktionen
Der Markt wurde in den ersten drei Quartalen 2026 vor allem von kleinen und mittelgroßen Transaktionen getragen. Mit einem Anteil von 68,9 Prozent beziehungsweise 4,2 Mrd. Euro dominierten Abschlüsse bis 100 Mio. Euro das Marktgeschehen. Besonders dynamisch entwickelte sich das Segment von 50 bis 100 Mio. Euro, in dem das gehandelte Volumen um 49,7 Prozent auf 1,6 Mrd. Euro zulegte. Demgegenüber vereinte das Segment der Großtransaktionen über 100 Mio. Euro mit rund 2 Mrd. Euro 31,1 Prozent des Gesamtergebnisses auf sich, das Transaktionsvolumen hat damit aber im Vergleich zum Vorjahr um 21,9 Prozent abgenommen. Das Fehlen eines Megadeals hat hierzu einen zentralen Beitrag geleistet.
Parallel dazu weiteten internationale Investoren ihre Aktivitäten in Deutschland aus und investierten mit 2,6 Mrd. Euro rund 7 Prozent mehr als im Vorjahreszeitraum. Über 40 Prozent dieses Volumens entfielen auf Transaktionen oberhalb von 100 Mio. Euro. In diesem Größensegment zeichneten sich ausländische Käufer damit für nahezu 60 Prozent des Transaktionsvolumens verantwortlich. „Die hohe Resilienz des deutschen Wohnungsmarktes, der strukturelle Nachfrageüberhang und die zuletzt gestiegenen Renditen fördern die Rückkehr internationalen Kapitals“, so Dr. Marcel Crommen, Geschäftsführer von NAI apollo.
Deutliche Steigerung der Ankaufsaktivitäten von Privatinvestoren und Family Offices, verkäuferseitig Asset- und Fondsmanager vor Projektentwicklern und Bauträgern
Auf Käuferseite stehen drei Investorengruppen mit einem Ankaufsvolumen von jeweils rund 1 Mrd. Euro nahezu gleichauf an der Spitze. Besonders dynamisch entwickelten sich dabei die Ankaufsaktivitäten von Privatinvestoren und Family Offices, deren Kaufvolumen gegenüber dem Vorjahr um 33,8 Prozent zunahm. Auch die öffentliche Hand weitete ihre Investitionen aus und steigerte ihr Ankaufsvolumen um 25,8 Prozent. Demgegenüber verzeichnete die Gruppe der offenen Immobilienfonds und Spezialfonds einen Rückgang des Kaufvolumens um 13,6 Prozent im Vergleich zum Vorjahr. Während offene Publikumsfonds weiterhin von Mittelabflüssen und erhöhten Liquiditätsanforderungen geprägt sind, verfügen viele Spezialfonds nach wie vor über erhebliche Kapitalzusagen institutioneller Anleger. Dadurch können sie die zunehmende Verfügbarkeit attraktiver Wohnportfolios für selektive Zukäufe nutzen.
Auf der Verkäuferseite steigerten die Asset- und Fondsmanager ihr Veräußerungsvolumen von 0,3 Mrd. Euro im Vorjahreszeitraum auf 1,6 Mrd. Euro und rückten damit zur aktivsten Verkäufergruppe auf. „Diese Entwicklung spiegelt den zunehmenden Verkaufsdruck wider, der aus auslaufenden Fondslaufzeiten, Refinanzierungsanforderungen und steigenden Investitionsbedarfen in anderen Assetklassen resultiert“, sagt Mergen. Dagegen haben Projektentwickler und Bauträger ihre Verkaufsaktivitäten zurückgefahren. Mit einem Rückgang des Veräußerungsvolumens gegenüber dem Vorjahreszeitraum um 45,8 Prozent auf 1,5 Mrd. Euro rangieren sie nun auf Platz zwei unter den Verkäufergruppen.
Ankaufsvolumen von Projektentwicklungen sinkt
Der Rückgang der Marktaktivitäten von Projektentwicklern und Bauträgern spiegelt sich im Handel von Forward-Deals klar wider. Nach einem Transaktionsvolumen von rund 1,0 Mrd. Euro im ersten Quartal 2026 und 0,4 Mrd. Euro im zweiten Quartal verringerte sich das Ankaufsvolumen von Projektentwicklungen im dritten Quartal auf 0,3 Mrd. Euro. Im Vergleich zum Vorjahreszeitraum ergibt sich damit für die ersten neun Monate 2026 ein Rückgang von 16,5 Prozent. „Gehandelt werden derzeit vor allem geförderte Wohnungsbauentwicklungen, wobei die öffentliche Hand die mit Abstand wichtigste Käufergruppe in diesem Segment darstellt. Die größten Transaktionen fanden dabei weiterhin in den Top-7-Standorten statt“, so Stanke.
Transaktionsvolumen erneut unter 10 Mrd. Euro erwartet
Der deutsche Wohninvestmentmarkt wird im Herbst 2026 von gegensätzlichen Einflussfaktoren geprägt. Während der strukturelle Wohnungsmangel, die anhaltend geringe Neubautätigkeit und die hohe Wohnraumnachfrage vor allem in den Ballungsräumen die Attraktivität von Wohninvestments stützen, dämpfen konjunkturelle und geopolitische Risiken die Marktdynamik. „Zusätzliche Unsicherheit entsteht durch wohnungspolitische Eingriffe. Die Berliner Vergesellschaftungsdebatte sowie die Forderung nach einem bundesweiten Mietenstopp erhöhen die regulatorischen Risiken und beeinflussen zukünftige Investitionsentscheidungen. Gleichzeitig setzt die Bundesregierung mit einer geplanten Wohnungsbaugesellschaft für bezahlbares Wohnen und weiteren Fördermaßnahmen auf eine Ausweitung des Wohnungsangebots“, sagt Mergen.
„Der steigende Refinanzierungsdruck durch das herausfordernde Zins- und Kapitalmarktumfeld dürfte in den kommenden Quartalen zu einem wachsenden Angebot an Wohnportfolios führen. Insbesondere Restrukturierungen und NPL-Situationen können zusätzliche Investitionsmöglichkeiten schaffen.“, erläutert Crommen.
„Im Fokus des Investoreninteresses werden auch in den kommenden Monaten vor allem kleinere und mittlere Portfoliogrößen stehen. Infolgedessen wird der Segmentierung größerer Bestände wachsende Bedeutung zukommen. Große Wohnportfolios werden in kleinere, lokal nachgefragte und marktgerechte Teilportfolios aufgespalten und so einem breiteren Käuferkreis zugänglich gemacht“, sagt Stanke.
Für das Gesamtjahr 2026 zeichnet sich ein Transaktionsvolumen für Wohnportfolios von unter 10 Mrd. Euro ab. Damit dürfte sich das Investitionsgeschehen erneut in einer Größenordnung wie in den Jahren 2025 (8,7 Mrd. Euro) und 2024 (9,4 Mrd. Euro) bewegen. „Die zuletzt vorsichtige Ankaufspolitik vieler institutioneller Anleger sowie die restriktive Kreditvergabe sprechen für eine Fortsetzung der aktuell zurückhaltenden Marktaktivitäten auch im Schlussquartal des Jahres“, fasst Kanzler zusammen.